
Francie čelí značným rozpočtovým a politickým výzvám. Vysoký státní dluh a rostoucí náklady na obsluhu dluhu zvyšují tlak na reformy, zatímco politický manévrovací prostor se jeví jako omezený. Scénář s vážnými platebními problémy se však vzhledem k ekonomické velikosti a významu Francie pro EU a eurozónu jeví jako velmi nepravděpodobný. Pro investory zůstává rozhodující, zda a kdy se francouzské politice podaří zahájit věrohodné reformní kroky. Zvýšené výnosy proto znamenají vyšší rizika – při odpovídající ochotě podstupovat riziko však mohou také otevřít nové příležitosti.
Francie se dostává do centra pozornosti kapitálových trhů
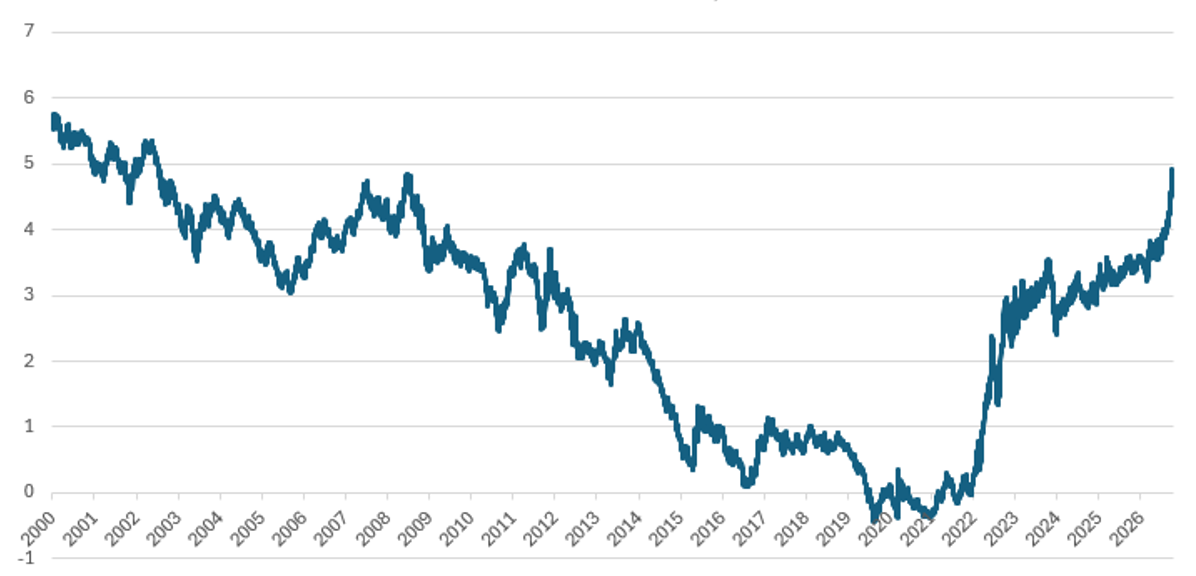
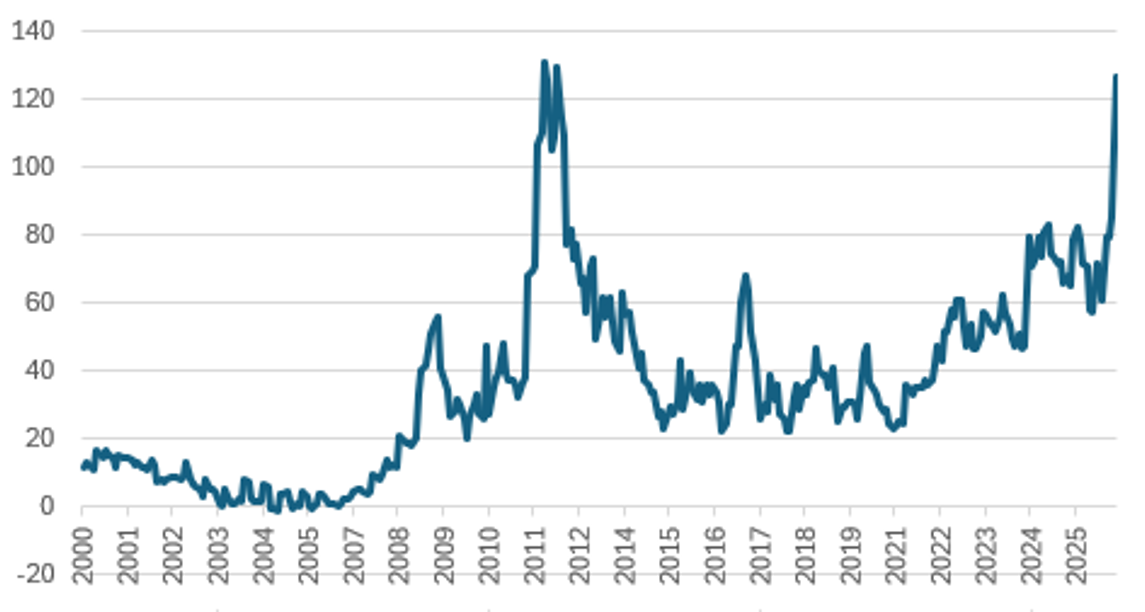
Na evropských kapitálových trzích se pozornost v uplynulých týdnech soustředila téměř výhradně na jeden stát: Francii. Výnos 10letých státních dluhopisů vzrostl na téměř 5 %, což je nejvyšší hodnota od roku 2002. Také rozdíl ve výnosu oproti referenční hodnotě v eurozóně, kterou představují německé státní dluhopisy, vzrostl na 1,5 %. Podobnou hodnotu bylo možné naposledy pozorovat během eurokrize v roce 2012.
Upozornění: Investice do cenných papírů s sebou nesou příležitosti i rizika. Vývoj hodnoty v minulosti není spolehlivým ukazatelem budoucího vývoje.
Výnos 10letých francouzských státních dluhopisů v období od října 2000 do října 2026
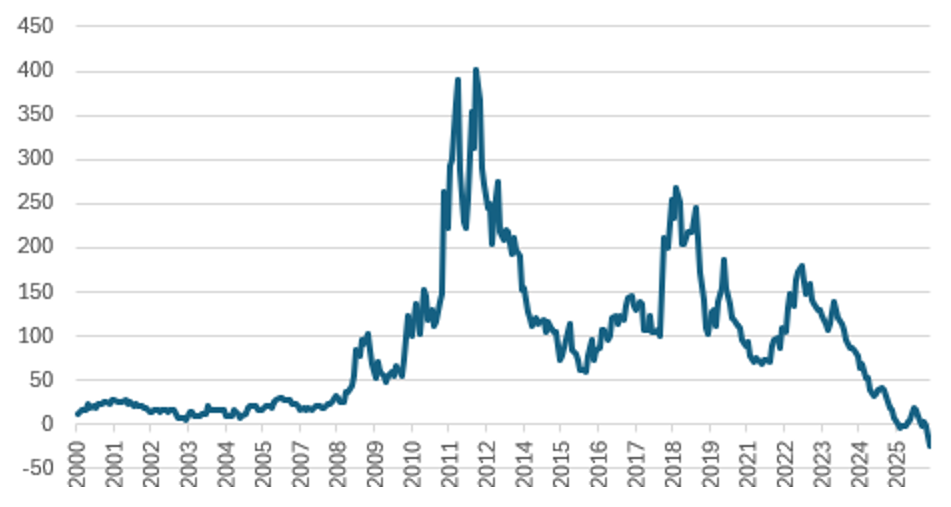
Nervozita na trzích byla tak velká, že výnos dluhopisů „Grande Nation“ se výrazně zvýšil i ve srovnání s někdejším velkým „problémovým dítětem“ eurozóny: italský stát musel v poslední době investorům platit u 10letých dluhopisů o zhruba 0,4 procentního bodu méně než Francie – a to i přesto, že Itálie má výrazně slabší ratingy. Na konci roku 2023 měly francouzské dluhopisy mimochodem ještě o zhruba 1 procentní bod nižší výnos než italské státní dluhopisy.
Upozornění: Vývoj hodnoty v minulosti není spolehlivým ukazatelem budoucího vývoje.
Rozdíl ve výnosu 10letých francouzských státních dluhopisů a 10letých německých státních dluhopisů
Rozdíl ve výnosu 10letých francouzských státních dluhopisů a 10letých italských státních dluhopisů
Důvody tohoto znepokojivého vývoje je třeba hledat na několika úrovních
1. Napjatá rozpočtová situace
Hlavním spouštěčem je i nadále napjatá rozpočtová situace ve Francii. Vláda pod vedením premiéra Lecornua chtěla v tomto roce snížit rozpočtový deficit na 5 % kombinací škrtů ve výdajích – včetně nižších zvýšení důchodů a platů státních zaměstnanců – a zvýšení daní. Tento cíl však zřejmě nebude splněn. Místo toho se předpovídá schodek ve výši 5,4 %. Hranice 5 % by měla být nyní dosažena v příštím roce.
Francie vykazuje rozpočtové schodky již více než 45 let, v %
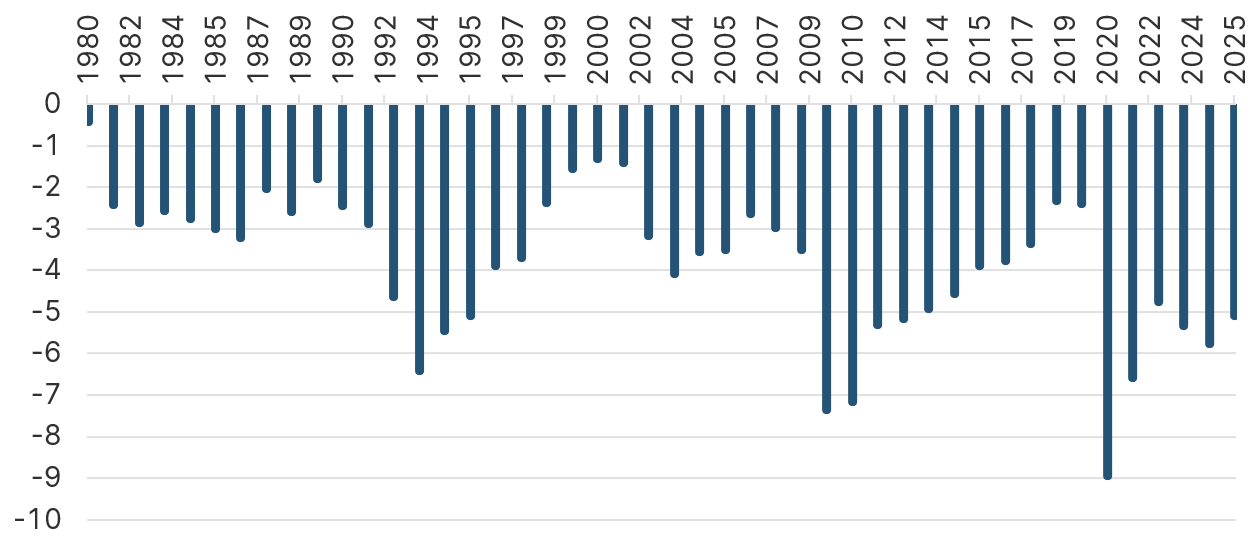
Tím pokračuje vývoj, který Francii provází již po desetiletí. Poslední vyrovnaný rozpočet z roku 1974 se dnes jeví jako vzdálená, mizející fatamorgána. V uplynulých 20 letech se francouzský deficit neustále pohyboval nad průměrem eurozóny; ani 3% maastrichtské kritérium nebylo od svého zavedení splněno než zřídka.
V důsledku toho dosahuje francouzský státní dluh v současné době přibližně 120 % HDP – což je rekordní hodnota a výrazně převyšuje průměr eurozóny, který činí přibližně 90 %.
Situaci navíc zhoršuje nárůst výnosů francouzských státních dluhopisů. Ty v nadcházejících letech výrazně zvýší výdaje státu na úroky. V příštím roce bude pravděpodobně nutné vynaložit na splátky úroků přibližně 3 % francouzského HDP. Hrozí tak negativní spirála vysokého zadlužení a rostoucích nákladů na financování.
2. Chybějící konsenzus ohledně reforem
Daňová kvóta Francie, která činí 44 %, patří k nejvyšším v rámci OECD, kde průměr dosahuje 34 %. Konsolidace rozpočtu pomocí dodatečných příjmů se proto jeví jako obtížná. Zároveň je důchodový systém pravděpodobně největší „reformní výzvou“ Francie: věk odchodu do důchodu je s 63 lety nízký, zatímco důchody jsou poměrně vysoké. Na důchodový systém již připadá přibližně 25 % státních výdajů.
Tento problém je všeobecně známý. Přesto se pokusy o reformu v uplynulých letech opakovaně ztroskotaly na „odporu ulice“. Zdá se, že trvalá sanace důchodového systému je z politického hlediska i nadále těžko prosaditelná.
3. Politická patová situace
Od té doby, co prezident Macron v roce 2024 – bez bezprostřední nutnosti – vyhlásil předčasné volby, patří menšinové vlády a střídání v čele vlády již po několika měsících téměř k politické každodennosti Francie.
Zároveň se již rýsují prezidentské volby v příštím roce – první kolo se bude konat 18. dubna a druhé kolo 2. května. V současné době se hlavním kandidátům levicového a pravicového populistického spektra, Jean-Lucu Mélenchonovi a Marine Le Penové, přisuzují velké šance na postup do druhého kola.
Zastává přitom částečně mediálně atraktivní, ekonomicky však sporné postoje. Marine Le Penová sice prosazuje snížení státního dluhu na 60 %, včetně odpovídajících škrtů ve výdajích, zároveň však prosazuje snížení věku odchodu do důchodu z 63 na 60 let.
Jean-Luc Mélenchon zase vzbudil pozornost „nápadem“, že by se francouzské státní dluhopisy držené francouzskou centrální bankou měly jednoduše prohlásit za neplatné. Tím se však u investorů podaří získat větší důvěru.
Tato složitá situace se v posledních týdnech dále vyhrotila – k čemuž přispěly i veřejné „školní protesty“ – a vyústila v současný stav.
Jak by to mohlo pokračovat?
Nejprve je třeba konstatovat, že se jeví jako zcela vyloučené, že by se Francie dostala byť jen do blízkosti vážných platebních potíží či platební neschopnosti.
Scénáře kolapsu se již během řecké krize ukázaly jako přehnané a v případě Francie by byly ještě mnohem méně pravděpodobné. Druhá největší ekonomika EU má pro evropský společný projekt značný ekonomický a politický význam a v případě absolutní krize by byla odpovídajícím způsobem podpořena.
V této souvislosti se přímo nabízejí klasické fráze „Too big to fail“ a Mario Draghiho „Whatever it takes“.
Mohla by zasáhnout ECB?
V případě dalších výkyvů – tedy výrazného nárůstu rozdílu ve výnosu oproti Německu, resp. opětovného zvýšení výnosů francouzských státních dluhopisů – by nakonec byla myslitelná i intervence ze strany Evropské centrální banky. S pomocí takzvaného „Transmission Protection Instrument“ (TPI) by ECB mohla na sekundárním trhu nakupovat dluhopisy členského státu, aby bojovala proti „neoprávněným výnosovým přirážkám“.
Odborníci však považují překážky pro nasazení TPI za vysoké. V krátkodobém horizontu by proto nebylo možné s takovým zásahem počítat. Pro srovnání: v roce 2022 činil výnosový rozdíl italských státních dluhopisů oproti německým 2,5 %, aniž by se ECB cítila nucena zasáhnout.
Širší opatření, která by v zásadě mohla přijmout i ECB – například ukončení kvantitativního zpřísňování – by byla relevantní spíše v případě, že by došlo k „nakažení“ několika členských států. Ani to však v současné době nelze předvídat.
Vynutí kapitálové trhy reformy?
Realističtější se jeví scénář, v němž kapitálové trhy implicitně požadují reformy ve Francii. Pokud by totiž výnosy dále rostly, financování státního rozpočtu by se stávalo stále obtížnějším.
Nejpozději v případě takového „Liz-Truss-momentu“ – a ten se zatím jeví jako velmi vzdálený – by se dalo očekávat silnější propojení umírněných sil ve francouzské politice. Tlak kapitálových trhů by pak mohl přispět k tomu, že se politici nakonec přece jen odhodlají k reformám.
Riziko nebo příležitost pro investory?
Jsou vysoké výnosy rizikem, nebo příležitostí? Odpověď závisí zejména na individuálním přístupu k volatilitě – a na odhadu, kdy, resp. zda si Francie uvědomí vážnost situace.
Při hodnocení by však neměla být opomíjena velikost a celkově stabilní stav francouzské ekonomiky, a to vedle její systémové důležitosti v rámci EU a eurozóny.
Investoři, kteří vysoké spready považují za příležitost k nákupu, se tak v jistém smyslu řídí francouzským příslovím:
„La vie comme elle vient“ – „Život, jak přichází.“
Disclaimer
Tento materiál je marketingovou komunikací a nepředstavuje investiční doporučení ani investiční poradenství podle příslušných právních předpisů.
Uvedené informace mají pouze informativní charakter a nepředstavují závaznou nabídku.
Hodnota investičních nástrojů může stoupat i klesat a investor nemusí obdržet zpět původně investovanou částku.
Minulá výkonnost není spolehlivým ukazatelem budoucí výkonnosti.
Před investičním rozhodnutím se seznamte se statutem fondu a sdělením klíčových informací (KID).
Důležité právní upozornění
Toto je reklamní sdělení. Není-li uvedeno jinak, zdrojem údajů je společnost Erste Asset Management GmbH. Komunikačním jazykem prodejních míst je němčina a komunikačním jazykem správcovské společnosti je navíc také angličtina.
Prospekt pro fondy OGAW (včetně jeho případných změn) je vypracován a zveřejněn v souladu s ustanoveními zákona InvFG 2011 v platném znění. Pro alternativní investiční fondy (AIF) spravované společností Erste Asset Management GmbH jsou v souladu s ustanoveními zákona AIFMG ve spojení se zákonem InvFG 2011 vypracovány „Informace pro investory podle § 21 AIFMG“.
Prospekt, „Informace pro investory podle § 21 AIFMG“ a základní informační list jsou v aktuálně platném znění k dispozici na domovské stránce www.erste-am.com v sekci Povinné zveřejnění a jsou zájemcům o investici bezplatně k dispozici v sídle příslušné správcovské společnosti i v sídle příslušné depozitní banky. Přesné datum posledního zveřejnění prospektu, jazyky, v nichž jsou k dispozici prospekt, „Informace pro investory podle § 21 AIFMG“ a základní informační list, jakož i případná další místa, kde lze tyto dokumenty získat, jsou uvedeny na webových stránkách www.erste-am.com. Souhrn práv investorů je k dispozici v němčině a angličtině na webových stránkách www.erste-am.com/investor-rights a lze jej získat také u správcovské společnosti.
Správcovská společnost může s ohledem na regulační požadavky rozhodnout o zrušení opatření, která přijala pro prodej podílových listů v zahraničí.
Upozornění: Chystáte se zakoupit produkt, který může být obtížně srozumitelný. Než se rozhodnete pro investici, doporučujeme vám přečíst si zmíněné dokumenty fondu. Tyto dokumenty můžete kromě výše uvedených míst získat bezplatně také v sídle zprostředkující spořitelny a v Erste Bank der oesterreichischen Sparkassen AG. Dokumenty si můžete také stáhnout v elektronické podobě na adrese www.erste-am.com.
Naše analýzy a závěry mají obecný charakter a nezohledňují individuální charakteristiky našich investorů, pokud jde o výnos, daňovou situaci, zkušenosti a znalosti, investiční cíl, finanční poměry, schopnost nést ztráty nebo toleranci k riziku. Vývoj hodnoty v minulosti neumožňuje vyvodit spolehlivé závěry o budoucím vývoji fondu.
Upozornění: Investice do cenných papírů s sebou kromě popsaných příležitostí nese také rizika. Hodnota podílových listů a jejich výnosy mohou jak stoupat, tak klesat. Také změny směnných kurzů mohou hodnotu investice ovlivnit jak pozitivně, tak negativně. Existuje proto možnost, že při zpětném odkupu svých podílů obdržíte méně než původně investovanou částku. Osoby, které mají zájem o nákup podílů v investičních fondech, by si před případnou investicí měly přečíst aktuální prospekt(y) nebo „Informace pro investory podle § 21 AIFMG“, zejména v nich obsažené upozornění na rizika. Je-li měnou fondu jiná měna než domácí měna investora, mohou změny příslušného směnného kurzu pozitivně či negativně ovlivnit hodnotu investice i výši nákladů vznikajících ve fondu – přepočítaných na domácí měnu.
Tento finanční produkt nesmíme přímo ani nepřímo nabízet, prodávat, přeprodávat ani dodávat fyzickým či právnickým osobám, které mají bydliště nebo sídlo společnosti v zemi, kde je to zákonem zakázáno. V takovém případě nesmíme poskytovat ani žádné informace o produktu.
Informace o omezeních prodeje fondu americkým nebo ruským státním příslušníkům naleznete v příslušných poznámkách v prospektu nebo v „Informacích pro investory podle § 21 AIFMG“.
Toto sdělení výslovně nepředstavuje investiční doporučení, nýbrž pouze odráží aktuální názor trhu. Toto sdělení tedy nenahrazuje investiční poradenství.
Tento dokument nepředstavuje prodejní činnost správcovské společnosti a nesmí být proto chápán jako nabídka k nákupu nebo prodeji finančních či investičních nástrojů.
Společnost Erste Asset Management GmbH je propojena s Erste Bank a rakouskými spořitelnami.
Vezměte prosím na vědomí také „Informace o nás a našich službách v oblasti cenných papírů“ vaší bankovní instituce.
Více k tématu

Erste Insights Update: Konflikt na Blízkém východě a jeho dopad na trhy
Konflikt na Blízkém východě zůstává klíčovým tématem pro globální kapitálové trhy. Investiční oddělení skupiny Erste Group analyzovalo důsledky pro trh ve dvou scénářích. Čtěte nyní!
Proč rally technologických akcií pokračuje
Díky rozmachu v oblasti umělé inteligence, cloudových technologií a digitální infrastruktury se akcie technologických společností v posledních letech staly velkými vítězi na burzách. Po silném růstu kurzů se nyní do popředí dostává otázka, kde existuje další potenciál, jak lze investovat a na jaká rizika by investoři měli dávat pozor. Na tyto otázky se pokusíme odpovědět v tomto blogu.