
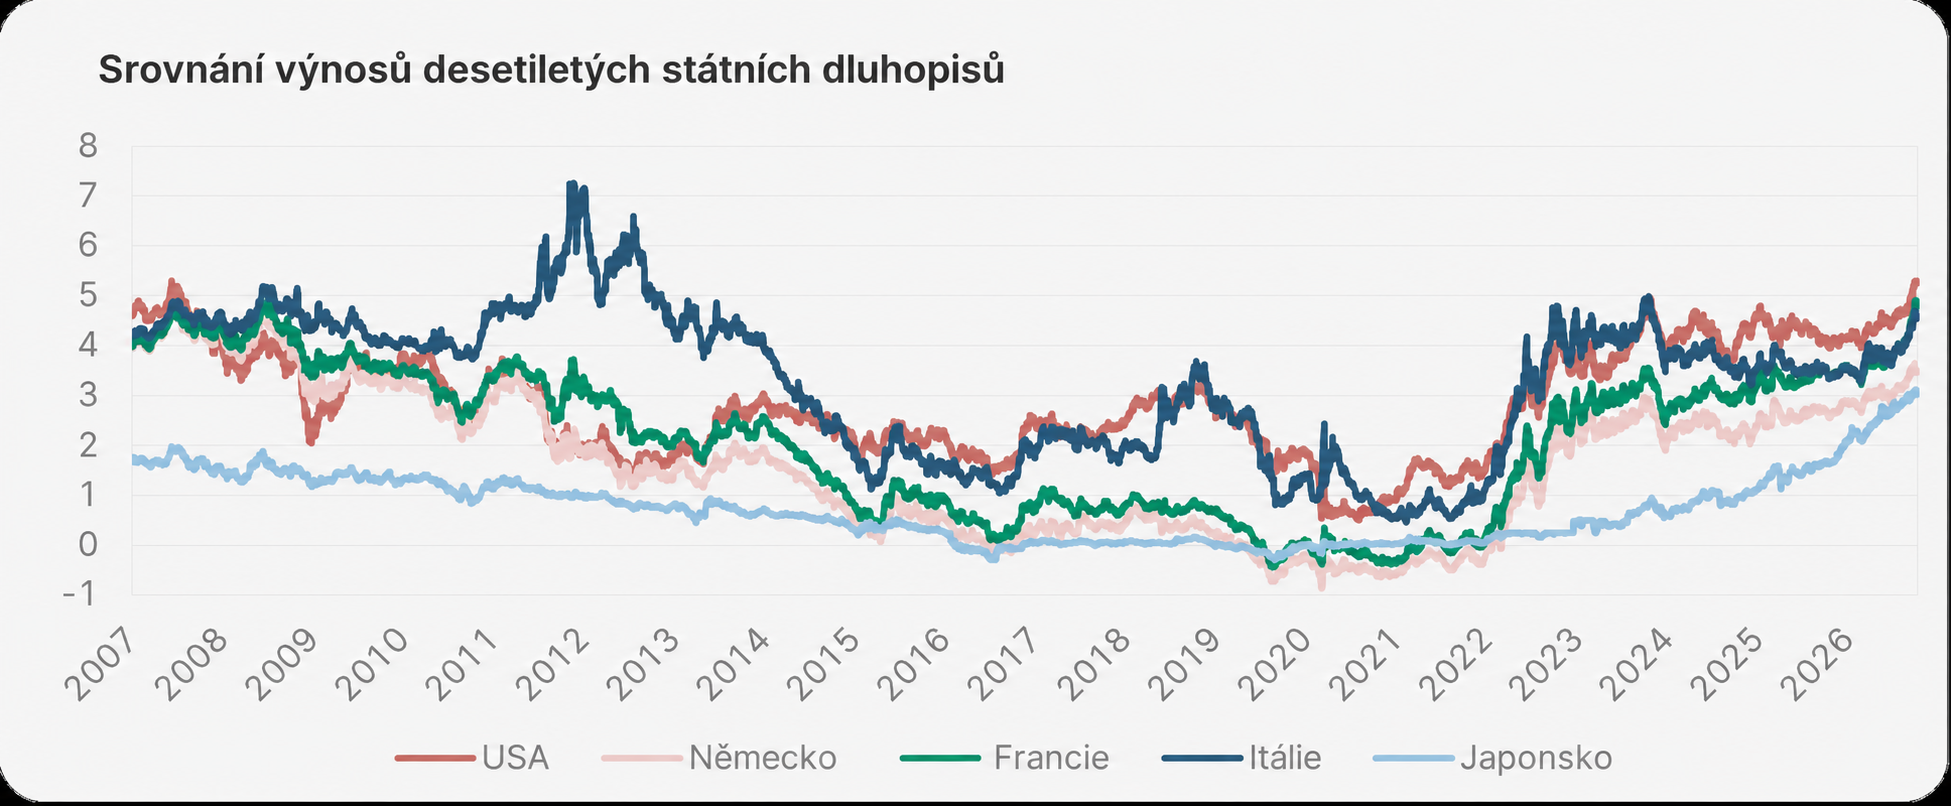
Ještě není tak dávno, co si investoři stěžovali, že se neplatí úroky ani ze spořicích účtů, ani na dluhopisovém trhu. Tyto časy se dnes zdají být překvapivě vzdálené, protože od roku 2022 došlo k překvapivě rychlému obratu.
V posledních týdnech se situace ještě více vyhrotila a mezitím jsme v některých případech dosáhli úrovně úrokových sazeb, jakou jsme neviděli už desítky let. Například desetileté americké státní dluhopisy dosáhly s 5,3 % úrovně z roku 2002 a v případě Japonska je třeba se vrátit dokonce o 30 let zpět, abychom našli podobně vysoké úrokové sazby.
Upozornění: Vývoj hodnoty v minulosti není spolehlivým ukazatelem budoucího vývoje.
Zdroj: Bloomberg, údaje k 9. 10. 2026
Tento vývoj je obzvláště problematický pro USA. Tamní dluhová hora mezitím překročila hranici 40 bilionů amerických dolarů a musí být průběžně refinancována za stále vyšší úrokové sazby. Aktuální solidní ekonomické údaje, nový šok v cenách energií a s ním spojená inflační rizika navíc vedly k tomu, že se Kevin Warsh opět přiklonil k kurzu zpřísňování měnové politiky. Zároveň mezi investory roste obava, jak dlouho může americká fiskální politika v této podobě pokračovat. Za zmínku stojí také skutečnost, že mezinárodní investoři dnes drží pouze asi 30 % nesplacených amerických státních dluhopisů, zatímco před zhruba deseti lety to bylo ještě asi 50 %.
K systémové krizi je však zapotřebí více, protože trh s americkými státními dluhopisy je přece jen nejhlubší a nejlikvidnější na světě, dolar zůstává hlavní rezervní měnou a americká ekonomika vykazuje mimořádně silný růst. I poslední aukce ukazují, že s přitažlivějšími výnosy se kupující opět vrací na trh.
„Ať to stojí, co to stojí“
Jiná je možná situace v Evropě, kde se přirozeně oživují vzpomínky na krizi státního dluhu. Tehdy stačilo relativně malé Řecko, aby vyvolalo pochybnosti o další existenci společné měny. V některých ohledech je dnešní výchozí situace dokonce ještě složitější, protože státní dluhy od té doby v některých případech výrazně vzrostly.
S Francie V centru současné krize navíc stojí jedna z evropských velmocí. Údajná „Grande Nation“ ztratila v mnoha oblastech svůj lesk a zejména fiskální paralýza a politická nejistota představují značné zátěžové faktory. To, že Francie musí nyní platit vyšší úroky než Itálie a Řecko, je v konečném důsledku důsledkem nedostatečné vůle k reformám v uplynulých letech. Přesto existuje jeden zásadní rozdíl oproti eurokrizi: Evropa má s touto situací již zkušenosti. Zatímco Mario Draghi „Ať to stojí, co to stojí“ Ačkoli vznikla za maximálního možného tlaku, má ECB dnes k dispozici rozsáhlou sadu nástrojů, aby mohla v případě potřeby zasáhnout. I banky jsou dnes podstatně lépe kapitálově vybaveny. Nevýhodou je, že si této skutečnosti je vědoma i francouzská politika, a proto bude bolest zřejmě muset být prozatím větší, než zasáhne zachraňující ruka.
Dosavadní výsledky střednědobých voleb jsou méně významné, než se předpokládalo
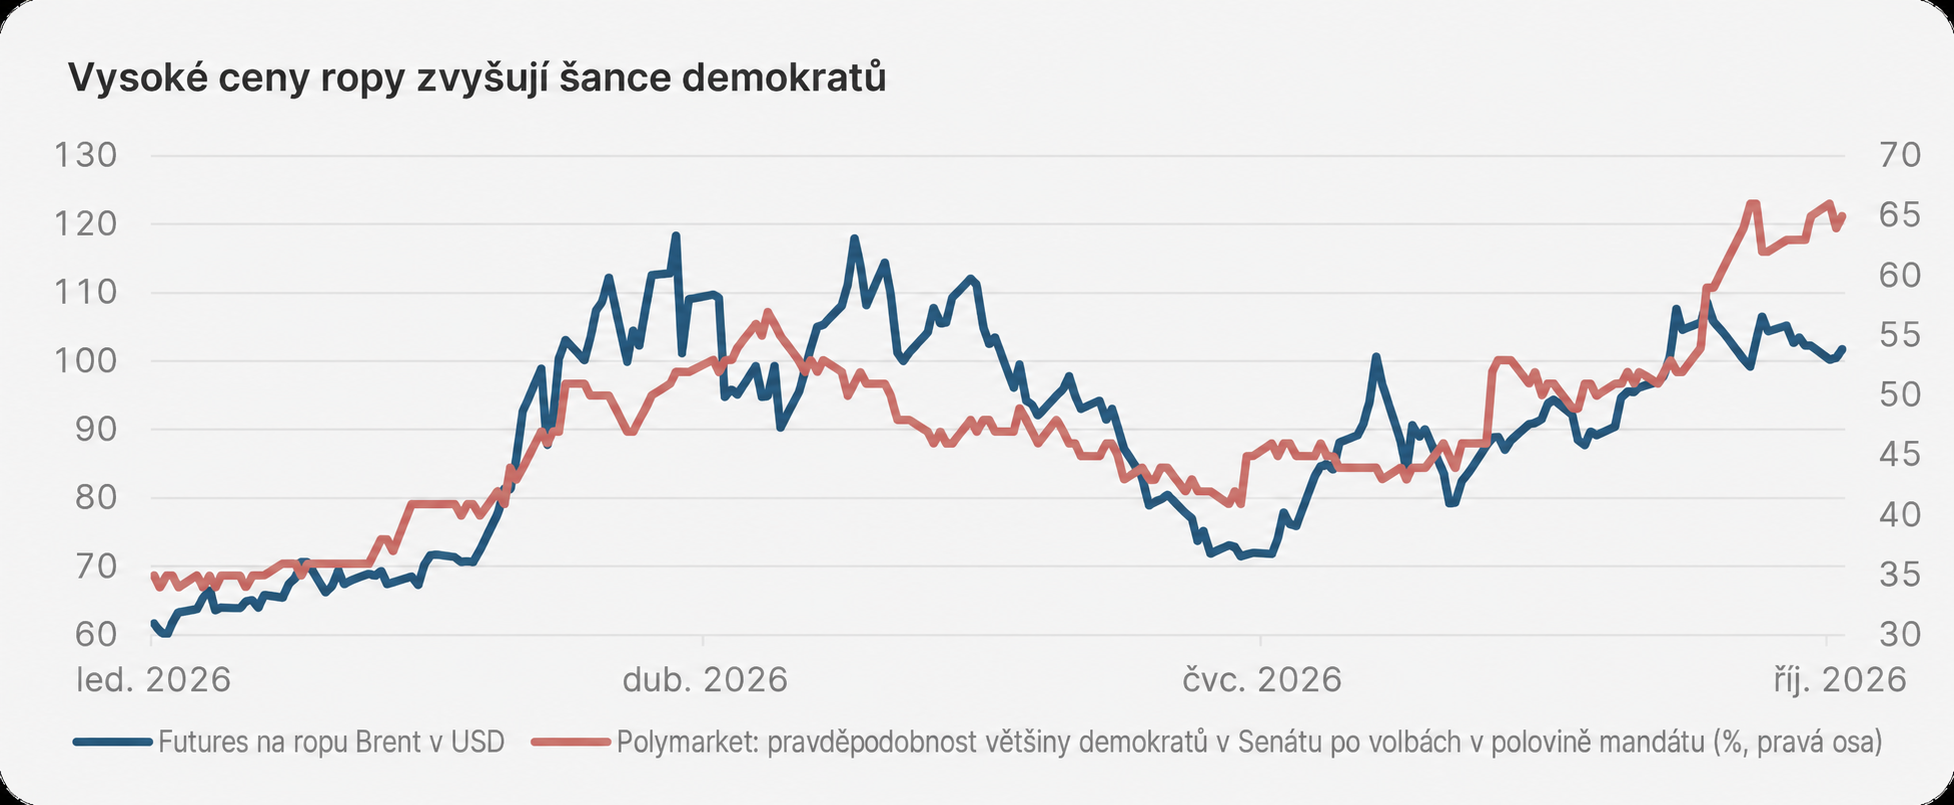
3. listopadu se v USA konají volby do Kongresu a výchozí situace pro Donalda Trumpa by mohla být podstatně příznivější. Jeho popularita je na nejnižší úrovni a náladu americké veřejnosti zhoršuje především výrazný nárůst životních nákladů. Navzdory mimořádně silné americké ekonomice se tak hospodářský rozmach u mnoha voličů téměř neprojevuje. Zvláště patrné je to u čerpacích stanic – přetrvávající konflikt s Íránem opět vyhnal cenu ropy nad hranici 100 amerických dolarů, čímž se vyhrotila jedna z těch otázek, které tradičně mají na americké volby obzvláště silný vliv.
I my jsme se domnívali, že Trump by měl mít velký zájem na geopolitickém uklidnění situace, aby mohl údajné snížení cen energií prezentovat jako úspěch v domácí politice. Jak nyní víme, k tomu nedošlo, což pravděpodobně souvisí i s tím, že Washington již dávno ztratil kontrolu nad konfliktem v Íránu.
Jak ukazuje níže uvedený graf, díky vysokým cenám energií mají demokraté šanci získat zpět nejen Sněmovnu reprezentantů, ale potenciálně i Senát. Úplný volební úspěch, tedy „modrá vlna“, byl na začátku roku ještě velmi nepravděpodobný.
Upozornění: Vývoj hodnoty v minulosti není spolehlivým ukazatelem budoucího vývoje.
Zdroj: Bloomberg, údaje k 8. 10. 2026
I když Trump sám nekandiduje, jsou tyto doplňkové volby přesto považovány za hodnocení jeho dosavadní práce – a alespoň v tuto chvíli by jeho známka zněla spíše „nedostatečná“. Trump je však rozený volební bojovník a možná se mu díky jeho nejnovějšímu volebnímu slibu, že v případě volebního úspěchu daruje všem dospělým Američanům a Američankám 5 000 dolarů, podaří situaci ještě zvrátit. Nakonec by „modrá vlna“ Trumpa spíše zpomalila, než aby ho zbavila schopnosti jednat. Z hlediska fiskální politiky by rozdělený Kongres byl rozhodně pozitivní, zatímco Trump by měl zejména v zahraniční a obchodní politice díky svým výkonným pravomocem i nadále značný manévrovací prostor.
Pod povrchem to vře
Pro akciové trhy by proto mohlo být zajímavější než samotný výsledek voleb to, co se po 3. listopadu stane s cenou ropy a úrokovými sazbami. Nejnovější údaje o trhu práce a inflaci v poslední době poněkud zmírnily tlak na FED, takže trh v současné době počítá „již jen“ s jedním zvýšením úrokových sazeb v prosinci. Zvláštní pozornost bude v nadcházejících týdnech věnována také blížící se sezóně zveřejňování výsledků – již poslední dvě čtvrtletí vykázala v indexu S&P 500 mimořádně silný růst zisků a i aktuální prognózy analytiků naznačují s více než 30% růstem zisků mimořádně silnou sezónu zveřejňování výsledků. Na současné situaci je pozoruhodná především skutečnost, že k tak silnému růstu zisků docházelo v historii většinou ve fázích oživení po předchozích krizích. To v současné době neplatí, což zároveň ukazuje, jak mimořádný impuls přináší boom umělé inteligence – alespoň v některých oblastech ekonomiky.
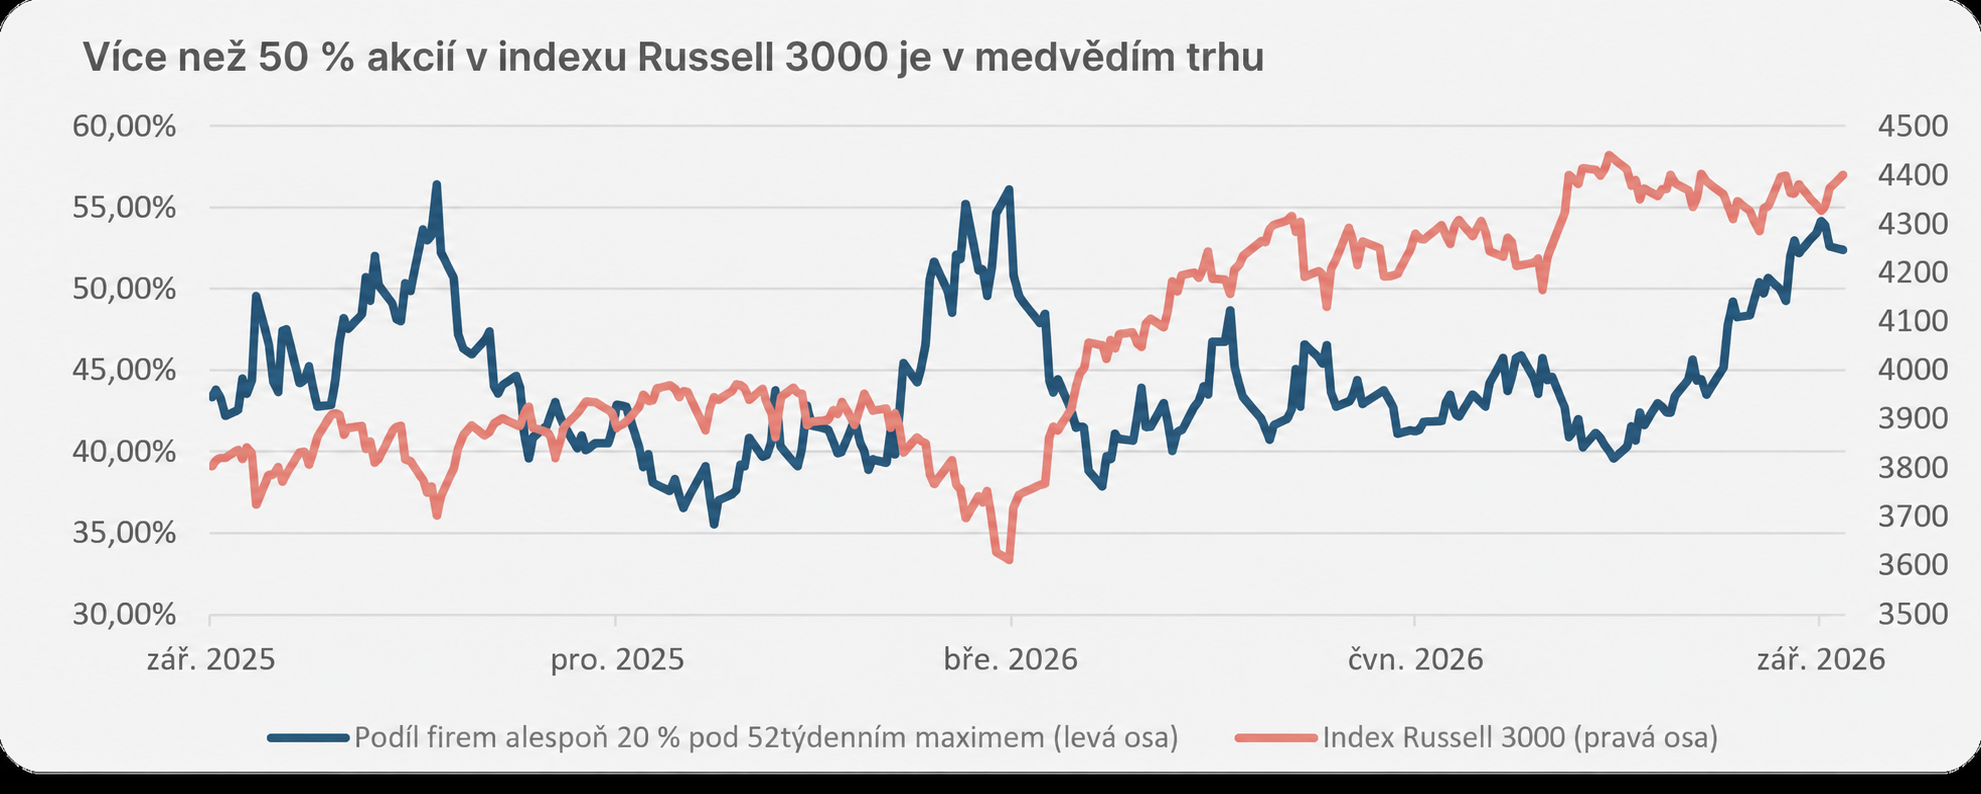
Díky ziskům se indexy S&P 500 a Nasdaq i nadále pohybují blízko svých maxim. Jiná situace však panuje u menších společností. Jak ukazuje níže uvedený graf, více než 50 % společností v obzvláště širokém indexu Russell 3000 v současné době ztratilo více než 20 % ze svého 52týdenního maxima a nachází se tak podle definice v medvědím trhu.
Upozornění: Vývoj hodnoty v minulosti není spolehlivým ukazatelem budoucího vývoje.
Zdroj: Bloomberg, údaje k 8. 10. 2026
Trh tedy i nadále jasně rozlišuje mezi domnělými vítězi a poraženými v rámci disruptivních změn způsobených umělou inteligencí. Současná závislost na několika málo titulech či sektorech proto v sobě skrývá vysoké riziko koncentrace – případné překážky v transformaci umělé inteligence, snížení plánovaných investičních výdajů nebo výrazný pokles zisků by celkový trh značně zatížily. Na druhou stranu současná situace odhaluje také značný potenciál pro nadcházející měsíce – nová technologie by měla ve skutečnosti přinést zvýšení produktivity v celé ekonomice, a proto by i řada společností měla mít potenciál dohnat ztrátu.
Dočkáme se koncoročního vzestupu?
Z historického hlediska byl konec roku na burzách většinou příznivým obdobím a i po amerických mezivolbách vykazovaly trhy zpravidla pozitivní vývoj. I ekonomika se jeví jako překvapivě odolná, takže v zásadě by byly splněny předpoklady pro příznivý podzim – proti ještě ofenzivnějšímu směřování však hovoří – jak tomu v nedávné historii bývá často – četné rušivé vlivy na okraji. Proto se držíme naší vysoké diverzifikace portfolia s mírným převažováním akciového segmentu.
Poznámka: Upozorňujeme, že investování do cenných papírů s sebou nese jak rizika, tak příležitosti.
Disclaimer
Tento materiál je marketingovou komunikací a nepředstavuje investiční doporučení ani investiční poradenství podle příslušných právních předpisů.
Uvedené informace mají pouze informativní charakter a nepředstavují závaznou nabídku.
Hodnota investičních nástrojů může stoupat i klesat a investor nemusí obdržet zpět původně investovanou částku.
Minulá výkonnost není spolehlivým ukazatelem budoucí výkonnosti.
Před investičním rozhodnutím se seznamte se statutem fondu a sdělením klíčových informací (KID).
Důležité právní upozornění
Toto je reklamní sdělení. Není-li uvedeno jinak, zdrojem údajů je společnost Erste Asset Management GmbH. Komunikačním jazykem prodejních míst je němčina a komunikačním jazykem správcovské společnosti je navíc také angličtina.
Prospekt pro fondy OGAW (včetně jeho případných změn) je vypracován a zveřejněn v souladu s ustanoveními zákona InvFG 2011 v platném znění. Pro alternativní investiční fondy (AIF) spravované společností Erste Asset Management GmbH jsou v souladu s ustanoveními zákona AIFMG ve spojení se zákonem InvFG 2011 vypracovány „Informace pro investory podle § 21 AIFMG“.
Prospekt, „Informace pro investory podle § 21 AIFMG“ a základní informační list jsou v aktuálně platném znění k dispozici na domovské stránce www.erste-am.com v sekci Povinné zveřejnění a jsou zájemcům o investici bezplatně k dispozici v sídle příslušné správcovské společnosti i v sídle příslušné depozitní banky. Přesné datum posledního zveřejnění prospektu, jazyky, v nichž jsou k dispozici prospekt, „Informace pro investory podle § 21 AIFMG“ a základní informační list, jakož i případná další místa, kde lze tyto dokumenty získat, jsou uvedeny na webových stránkách www.erste-am.com. Souhrn práv investorů je k dispozici v němčině a angličtině na webových stránkách www.erste-am.com/investor-rights a lze jej získat také u správcovské společnosti.
Správcovská společnost může s ohledem na regulační požadavky rozhodnout o zrušení opatření, která přijala pro prodej podílových listů v zahraničí.
Upozornění: Chystáte se zakoupit produkt, který může být obtížně srozumitelný. Než se rozhodnete pro investici, doporučujeme vám přečíst si zmíněné dokumenty fondu. Tyto dokumenty můžete kromě výše uvedených míst získat bezplatně také v sídle zprostředkující spořitelny a v Erste Bank der oesterreichischen Sparkassen AG. Dokumenty si můžete také stáhnout v elektronické podobě na adrese www.erste-am.com.
Naše analýzy a závěry mají obecný charakter a nezohledňují individuální charakteristiky našich investorů, pokud jde o výnos, daňovou situaci, zkušenosti a znalosti, investiční cíl, finanční poměry, schopnost nést ztráty nebo toleranci k riziku. Vývoj hodnoty v minulosti neumožňuje vyvodit spolehlivé závěry o budoucím vývoji fondu.
Upozornění: Investice do cenných papírů s sebou kromě popsaných příležitostí nese také rizika. Hodnota podílových listů a jejich výnosy mohou jak stoupat, tak klesat. Také změny směnných kurzů mohou hodnotu investice ovlivnit jak pozitivně, tak negativně. Existuje proto možnost, že při zpětném odkupu svých podílů obdržíte méně než původně investovanou částku. Osoby, které mají zájem o nákup podílů v investičních fondech, by si před případnou investicí měly přečíst aktuální prospekt(y) nebo „Informace pro investory podle § 21 AIFMG“, zejména v nich obsažené upozornění na rizika. Je-li měnou fondu jiná měna než domácí měna investora, mohou změny příslušného směnného kurzu pozitivně či negativně ovlivnit hodnotu investice i výši nákladů vznikajících ve fondu – přepočítaných na domácí měnu.
Tento finanční produkt nesmíme přímo ani nepřímo nabízet, prodávat, přeprodávat ani dodávat fyzickým či právnickým osobám, které mají bydliště nebo sídlo společnosti v zemi, kde je to zákonem zakázáno. V takovém případě nesmíme poskytovat ani žádné informace o produktu.
Informace o omezeních prodeje fondu americkým nebo ruským státním příslušníkům naleznete v příslušných poznámkách v prospektu nebo v „Informacích pro investory podle § 21 AIFMG“.
Toto sdělení výslovně nepředstavuje investiční doporučení, nýbrž pouze odráží aktuální názor trhu. Toto sdělení tedy nenahrazuje investiční poradenství.
Tento dokument nepředstavuje prodejní činnost správcovské společnosti a nesmí být proto chápán jako nabídka k nákupu nebo prodeji finančních či investičních nástrojů.
Společnost Erste Asset Management GmbH je propojena s Erste Bank a rakouskými spořitelnami.
Vezměte prosím na vědomí také „Informace o nás a našich službách v oblasti cenných papírů“ vaší bankovní instituce.
Více k tématu
Co je to klíčová úroková sazba?
Měnová politika Evropské centrální banky má významný dopad na ekonomiku a finanční trhy. Klíčové úrokové sazby v tomto ohledu hrají ústřední roli, protože centrální banky je využívají především k řízení úrokových sazeb na krátkém konci výnosové křivky. V tomto článku vysvětlujeme funkci klíčových úrokových sazeb, které sazby jsou obzvláště důležité a jak ovlivňují ekonomiku a finanční trhy.