
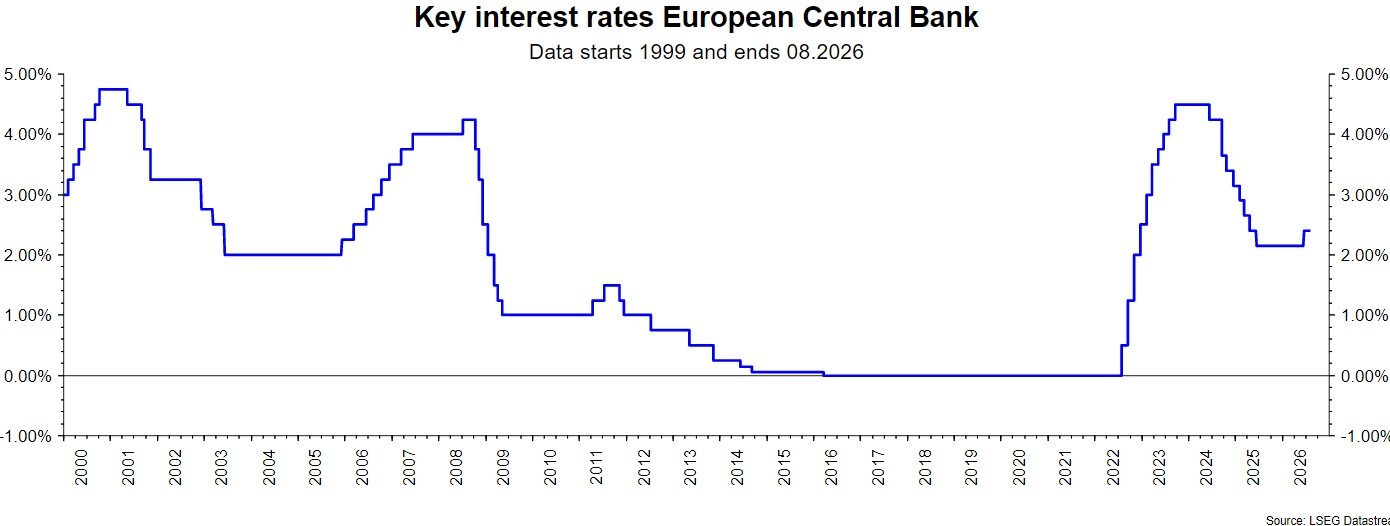
Základní sazba má významný vliv na úrokové sazby, které dostáváte na spořicím účtu, nebo na sazby, které musíte platit při sjednání úvěru. V současné době činí klíčová úroková sazba Evropské centrální banky (ECB) 2,50 %. Ještě před necelými dvěma lety byla situace zcela odlišná. V důsledku tehdejšího prudkého nárůstu inflace byla základní úroková sazba dočasně zvýšena na 4,5 %, před rokem činila 2,15 %.
V tomto článku se zaměříme na roli základní úrokové sazby a na to, které úrokové sazby jsou relevantní.
Jakou roli hraje základní úroková sazba ECB?
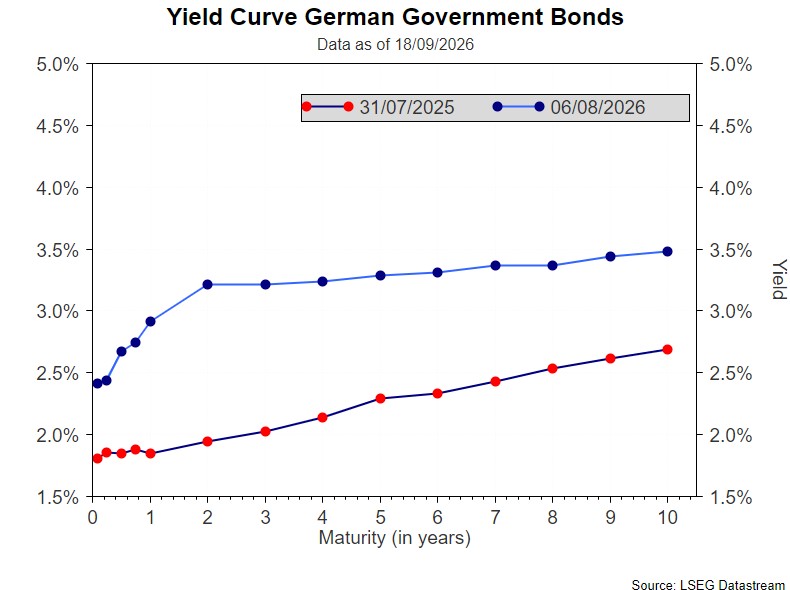
Klíčové úrokové sazby ovlivňují především krátký konec výnosové křivky, tzv. peněžní trh, a tedy splatnosti do jednoho roku. To znamená, že centrální banky pomocí své měnové politiky řídí krátkodobé úrokové sazby. Takto například vypadá výnosová křivka německých státních dluhopisů. I při srovnání s výnosovou křivkou z doby před dvěma lety je zřejmé, jak klíčové úrokové sazby (kromě jiných faktorů) ovlivňují úroveň úrokových sazeb.
Upozornění: Minulý vývoj není spolehlivým ukazatelem budoucího vývoje hodnoty.
Úrokové sazby (známé také jako „výnosy“) pro dlouhé splatnosti se vypočítávají na kapitálovém trhu. Při výpočtu „výnosů“ se zohledňují například aktuální denní ceny státních dluhopisů a úrokové platby z těchto dluhopisů („kupóny“). Proto se úrokové platby („kupóny“) z dluhopisů liší od výnosů, jelikož ceny, a tedy i výnosy dluhopisů, se mění denně, ba dokonce každou vteřinu, v souladu s novými očekáváními účastníků trhu ohledně úrokových sazeb.
Účastníci trhu analyzují, jaká rozhodnutí ohledně úrokových sazeb lze od centrální banky očekávat, a podle toho jednají. Řídí se přitom především vývojem inflace a ekonomickou situací. V posledních letech se centrální banky samy staly účastníky trhu s dlouhodobými dluhopisy, když nakupovaly státní a podnikové dluhopisy. To je součástí nástrojů měnové politiky, které má centrální banka k dispozici.
Jaká je tedy TA klíčová úroková sazba?
Přesněji řečeno existuje několik klíčových úrokových sazeb ECB. Klíčová úroková sazba je zpravidla úroková sazba, za kterou si komerční banky mohou půjčovat peníze od ECB. Tato úroková sazba se také nazývá hlavní refinanční sazba.
Rakouská národní banka definuje klíčovou úrokovou sazbu následovně: Krátkodobá úroková sazba, jejíž změna ovlivňuje ostatní úrokové sazby. Klíčová úroková sazba je primárně definována jako úroková sazba, kterou může centrální banka stanovit v rámci svých měnověpolitických opatření.
Jaké jsou úrokové sazby Evropské centrální banky?
| Úrokové sazby ECB | (anglický termín) | Vysvětlení | K 10. září 2026 |
| Úroková sazba z vkladů (úroková sazba z vkladů) | Vkladová sazba | Úroková sazba, za kterou mohou komerční banky ukládat své prostředky u ECB na velmi krátkou dobu (přes noc). | 2,50% |
| Klíčová úroková sazba (hlavní refinanční sazba) | Hlavní refinanční sazba | Úroková sazba, za kterou si komerční banky mohou půjčit peníze od ECB na jeden týden. | 2,65% |
| Mezní úroková sazba (úroková sazba z úvěrů) | Mezní sazba | Úroková sazba, za kterou si komerční banky mohou půjčovat peníze od ECB na krátkodobém („overnightovém“) základě. | 2,90% |
Jak ovlivňuje základní úroková sazba úrokové sazby spořicích účtů?
Pokud centrální banka zvýší základní úrokovou sazbu, obvykle se zvýší i úroková sazba u nově uložených peněz, například na spořicím účtu. Základní úroková sazba tedy ovlivňuje úrokové sazby spořicích účtů.
🔎 Souvislosti
Klíčová úroková sazba ovlivňuje tzv. depozitní sazbu. Za tuto úrokovou sazbu mohou bankovní instituce vkládat prostředky u centrální banky ve velmi krátké lhůtě (přes noc). Střadatelé se mohou orientovat podle této depozitní sazby, která je výrazně nižší než klíčová úroková sazba, neboli hlavní úroková sazba.
Co ovlivňuje výši úrokových sazeb u spořicích knížek?
Základem je úroková sazba z vkladů, kterou pro komerční banky stanovuje Evropská centrální banka. Kromě toho závisí úroková sazba spořicího účtu na tom, zda byla sjednána vázací doba, nebo zda lze částku vybírat denně. Svou roli hraje také bonita banky, zákazníků a konkurence.
Jak ovlivňuje základní úroková sazba úrokovou sazbu úvěrů?
Klíčová úroková sazba ovlivňuje úrokovou sazbu úvěrů prostřednictvím refinanční sazby, pokud jste si vzali úvěr s variabilní úrokovou sazbou. Úvěr s variabilní úrokovou sazbou vychází z krátkodobých úrokových sazeb, například z tříměsíční sazby peněžního trhu. Tato sazba peněžního trhu kolísá kolem základní úrokové sazby, neboli refinanční sazby. Pokud máte úvěr s pevnou úrokovou sazbou, základní úroková sazba na něj nemá žádný vliv.
Závěr
Nejdůležitější klíčovou úrokovou sazbou Evropské centrální banky je hlavní refinanční sazba, ČR je to pak repo sazba. Pokud tato sazba stoupne, znamená to, že úvěrovým institucím vznikají vyšší náklady na půjčování peněz od centrální banky. Úvěrové instituce zohledňují úrokové sazby a jejich změny při uzavírání nových smluv. Vzhledem k konkurenci reagují banky v různé míře a různou rychlostí. Pro střadatele znamenají rostoucí klíčové úrokové sazby, že mohou očekávat vyšší úrokovou sazbu u nových vkladů.
Disclaimer
Tento materiál je marketingovou komunikací a nepředstavuje investiční doporučení ani investiční poradenství podle příslušných právních předpisů.
Uvedené informace mají pouze informativní charakter a nepředstavují závaznou nabídku.
Hodnota investičních nástrojů může stoupat i klesat a investor nemusí obdržet zpět původně investovanou částku.
Minulá výkonnost není spolehlivým ukazatelem budoucí výkonnosti.
Před investičním rozhodnutím se seznamte se statutem fondu a sdělením klíčových informací (KID).
Důležité právní upozornění
Toto je reklamní sdělení. Není-li uvedeno jinak, zdrojem údajů je společnost Erste Asset Management GmbH. Komunikačním jazykem prodejních míst je němčina a komunikačním jazykem správcovské společnosti je navíc také angličtina.
Prospekt pro fondy OGAW (včetně jeho případných změn) je vypracován a zveřejněn v souladu s ustanoveními zákona InvFG 2011 v platném znění. Pro alternativní investiční fondy (AIF) spravované společností Erste Asset Management GmbH jsou v souladu s ustanoveními zákona AIFMG ve spojení se zákonem InvFG 2011 vypracovány „Informace pro investory podle § 21 AIFMG“.
Prospekt, „Informace pro investory podle § 21 AIFMG“ a základní informační list jsou v aktuálně platném znění k dispozici na domovské stránce www.erste-am.com v sekci Povinné zveřejnění a jsou zájemcům o investici bezplatně k dispozici v sídle příslušné správcovské společnosti i v sídle příslušné depozitní banky. Přesné datum posledního zveřejnění prospektu, jazyky, v nichž jsou k dispozici prospekt, „Informace pro investory podle § 21 AIFMG“ a základní informační list, jakož i případná další místa, kde lze tyto dokumenty získat, jsou uvedeny na webových stránkách www.erste-am.com. Souhrn práv investorů je k dispozici v němčině a angličtině na webových stránkách www.erste-am.com/investor-rights a lze jej získat také u správcovské společnosti.
Správcovská společnost může s ohledem na regulační požadavky rozhodnout o zrušení opatření, která přijala pro prodej podílových listů v zahraničí.
Upozornění: Chystáte se zakoupit produkt, který může být obtížně srozumitelný. Než se rozhodnete pro investici, doporučujeme vám přečíst si zmíněné dokumenty fondu. Tyto dokumenty můžete kromě výše uvedených míst získat bezplatně také v sídle zprostředkující spořitelny a v Erste Bank der oesterreichischen Sparkassen AG. Dokumenty si můžete také stáhnout v elektronické podobě na adrese www.erste-am.com.
Naše analýzy a závěry mají obecný charakter a nezohledňují individuální charakteristiky našich investorů, pokud jde o výnos, daňovou situaci, zkušenosti a znalosti, investiční cíl, finanční poměry, schopnost nést ztráty nebo toleranci k riziku. Vývoj hodnoty v minulosti neumožňuje vyvodit spolehlivé závěry o budoucím vývoji fondu.
Upozornění: Investice do cenných papírů s sebou kromě popsaných příležitostí nese také rizika. Hodnota podílových listů a jejich výnosy mohou jak stoupat, tak klesat. Také změny směnných kurzů mohou hodnotu investice ovlivnit jak pozitivně, tak negativně. Existuje proto možnost, že při zpětném odkupu svých podílů obdržíte méně než původně investovanou částku. Osoby, které mají zájem o nákup podílů v investičních fondech, by si před případnou investicí měly přečíst aktuální prospekt(y) nebo „Informace pro investory podle § 21 AIFMG“, zejména v nich obsažené upozornění na rizika. Je-li měnou fondu jiná měna než domácí měna investora, mohou změny příslušného směnného kurzu pozitivně či negativně ovlivnit hodnotu investice i výši nákladů vznikajících ve fondu – přepočítaných na domácí měnu.
Tento finanční produkt nesmíme přímo ani nepřímo nabízet, prodávat, přeprodávat ani dodávat fyzickým či právnickým osobám, které mají bydliště nebo sídlo společnosti v zemi, kde je to zákonem zakázáno. V takovém případě nesmíme poskytovat ani žádné informace o produktu.
Informace o omezeních prodeje fondu americkým nebo ruským státním příslušníkům naleznete v příslušných poznámkách v prospektu nebo v „Informacích pro investory podle § 21 AIFMG“.
Toto sdělení výslovně nepředstavuje investiční doporučení, nýbrž pouze odráží aktuální názor trhu. Toto sdělení tedy nenahrazuje investiční poradenství.
Tento dokument nepředstavuje prodejní činnost správcovské společnosti a nesmí být proto chápán jako nabídka k nákupu nebo prodeji finančních či investičních nástrojů.
Společnost Erste Asset Management GmbH je propojena s Erste Bank a rakouskými spořitelnami.
Vezměte prosím na vědomí také „Informace o nás a našich službách v oblasti cenných papírů“ vaší bankovní instituce.
Více k tématu

Aktualizace investic 2026: Klasifikace aktuálních geopolitických rizik
Nejnovější geopolitický vývoj na Blízkém východě vyvolává na finančních trzích zvýšenou nejistotu. Rostoucí ceny energií, volatilní trhy a křehký rizikový sentiment vyvolávají klíčové otázky pro investory: Jedná se o krátkodobé narušení trhu – nebo o trvalou změnu ekonomických podmínek?

Erste Insights Update: Konflikt na Blízkém východě a jeho dopad na trhy
Konflikt na Blízkém východě zůstává klíčovým tématem pro globální kapitálové trhy. Investiční oddělení skupiny Erste Group analyzovalo důsledky pro trh ve dvou scénářích. Čtěte nyní!