
Období, kdy jsme se seznamovali s dluhopisy, je za námi
Celá generace investorů se seznámila s dluhopisy v období, kdy nesplňovaly to, k čemu jsou vlastně určeny: výnos. Mezi březnem 2019 a prosincem 2021 vykazovaly německé státní dluhopisy až do desetileté splatnosti záporný výnos. Na globální úrovni se výnosy čas od času pohybovaly Dluhopisy v objemu přesahujícím 15 bilionů eur pod nulou (zdroj: index BNYDMVU). Nákupy dluhopisů ze strany Eurosystému výrazně omezily volně obchodovatelnou nabídku německých státních dluhopisů. U jednotlivých emisí klesl free float (tj. podíl dluhopisů volně dostupných k obchodování na burze) na pouhých 30 až 40 procent objemu v oběhu. Kdo v tomto prostředí držel duraci, vsadil na další pokles výnosů (zdroj: Centrální banky, správci dluhu a specifika trhu s repo operacemi s německými státními dluhopisy (Bund)).
Upozornění: Investice do cenných papírů s sebou nesou příležitosti i rizika. Vývoj hodnoty v minulosti není spolehlivým ukazatelem budoucího vývoje.
Nešlo o normální stav, ale o historickou anomálii: základní úrokové sazby blížící se nule, forward guidance, cenově neelastický kupující v podobě centrální banky a míra inflace, která po více než desetiletí strukturálně klesala pod cíl těsně pod 2 %.
Tato situace se změnila – a to nikoli cyklicky, ale spíše strukturálně. Bilance ECB se zmenšuje, místo aby rostla. Fiskální politika v Evropě se obrátila: německý balíček opatření v oblasti infrastruktury a obrany, vyšší závazky vůči NATO a společné emise EU znamenají na trhu trvale delší duraci. To znamená, že na trhu je více dluhopisů s dlouhou splatností a odpovídajícím vyšším rizikem změny úrokových sazeb. Tyto dodatečné dluhopisy musí investoři nakupovat. Jelikož mnoho z těchto investorů klade velký důraz na cenu, resp. výnos, může to vést k tomu, že dlouhodobé úrokové sazby budou muset zůstat tendenčně vyšší, aby vznikla dostatečná poptávka.
Inflace je nejen vyšší, ale také kolísavější – energetika, roztříštěnost dodavatelských řetězců, demografie i geopolitika působí všechny stejným směrem.
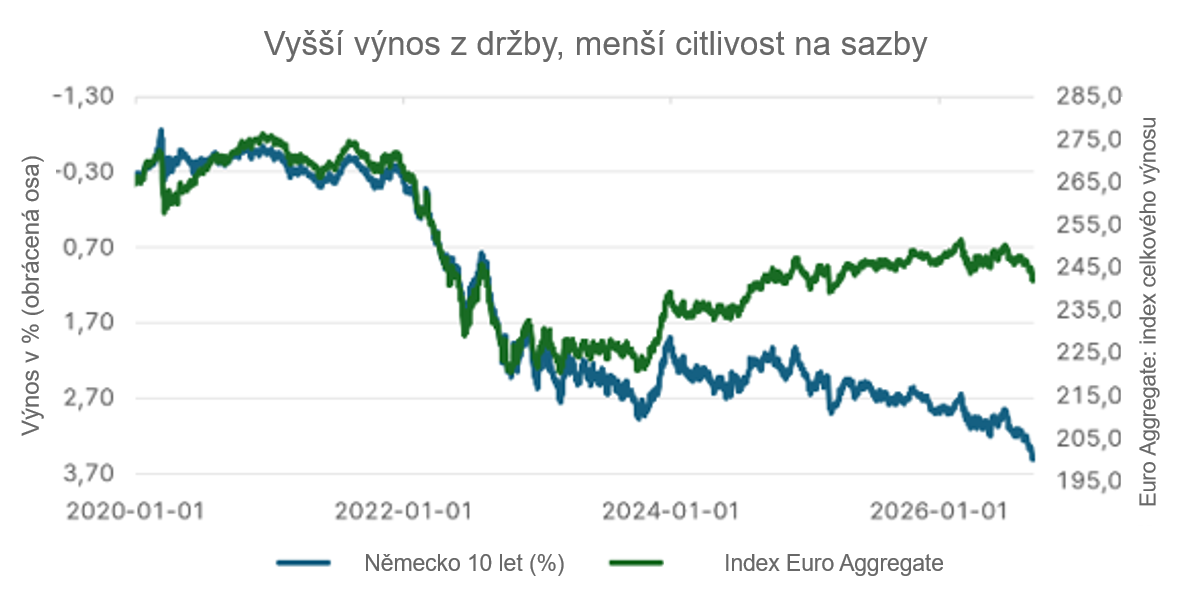
Výsledek: Výnos desetiletých německých státních dluhopisů činí 3,52 %, index Euro Aggregate vykazuje výnos kolem 3,92 % (stav k 15. 9. 2026, Yield to Worst). Reálný výnos desetiletých německých státních dluhopisů (Bunds) činí 1,28 %, což je nejvyšší hodnota od února 2010. Kdo by strávil posledních patnáct let na opuštěném ostrově, nepovažoval by tuto úroveň výnosů za krizi, ale za návrat k normálu.
Právě v tom spočívá bod, který se v diskusi ztrácí: pro investory do dluhopisů to není špatná zpráva. Je to předpoklad toho, aby dluhopisy opět plnily účel, kvůli kterému je v portfoliu držíme.
Dluhopisy jsou opět dluhopisy
Celkový výnos dluhopisu má dva zdroje: průběžný výnos a změnu ceny. Během období extrémně nízkých úrokových sazeb mohl fungovat pouze druhý zdroj. Investoři nebyli odměňováni za držení dluhopisů s dlouhou splatností – byli odměňováni za to, že výnosy dále klesaly. Jedná se o momentum obchod v podobě dluhopisu, nikoli o investici do cenných papírů s pevným výnosem.
Dnes už kupón opět funguje. A to zásadně mění matematiku rizika.
Za prvé: Carry funguje jako bezpečnostní polštář
V dvanáctiměsíčním horizontu lze celkový výnos dluhopisu přibližně rozložit na
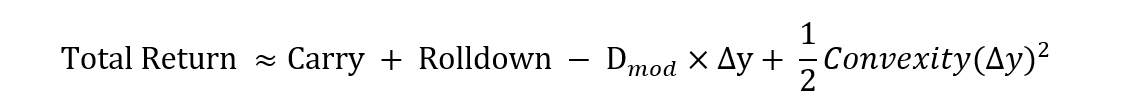
Zjednodušíme-li to ještě více a rovnáme-li běžný výnos s aktuální výnosovou mírou, dostaneme pro bod zvratu při souběžném nárůstu úrokových sazeb:
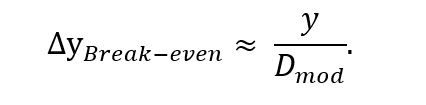
Při výnosu indexu ve výši 3,92 % a modifikované duraci těsně pod pěti lety to zhruba odpovídá nárůstu úrokových sazeb o přibližně 80 bazických bodů během dvanácti měsíců, než bude dosavadní kladný výnos vyčerpán vlivem durace.
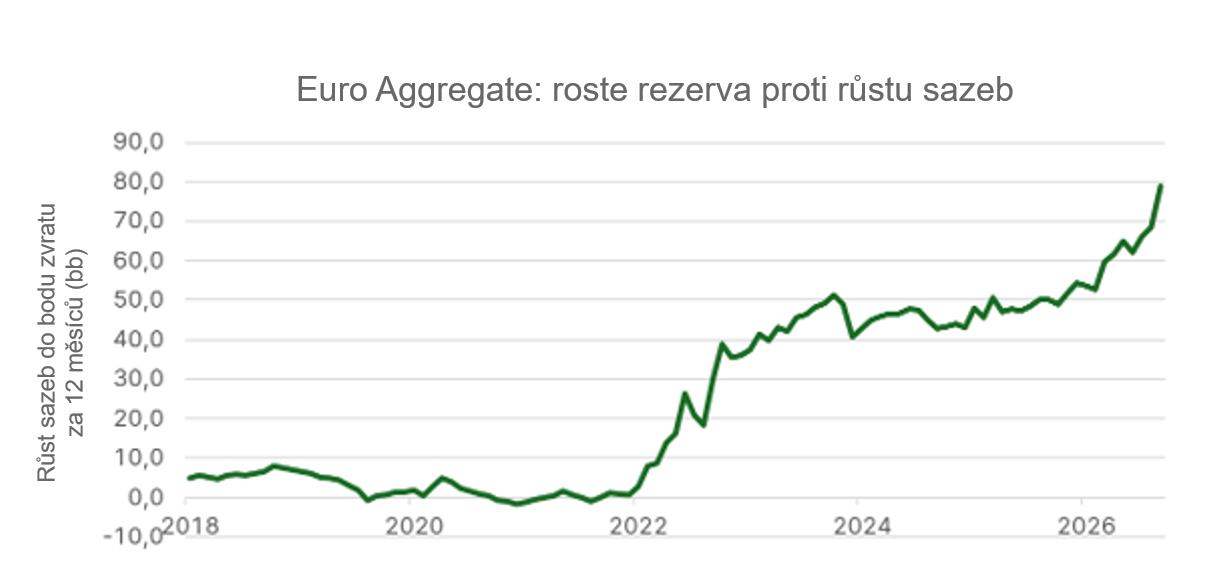
U desetiletého federálního dluhopisu se break-even s efektem „roll-down“ pohybuje kolem 47 bazických bodů v ročním horizontu. Pro srovnání: na konci roku 2021, kdy výnos německých státních dluhopisů činil minus 0,19 %, byl stejný break-even záporný – výnosy by musely klesnout, aby investoři vůbec dosáhli nulového výsledku. Tehdy stačil běžný pohyb úrokových sazeb k tomu, aby zničil výnosy za celé desetiletí. Dnes dluhopisy opět nabízejí průběžné výnosy, které mohou do určité míry tlumit nárůst úrokových sazeb. Na konci roku 2021 tato rezerva téměř neexistovala, případně vůbec neexistovala.
Za druhé: Vyšší výnosy a kupóny snižují citlivost na úrokové sazby
Durace není konstantní veličina, ale závisí na úrovni výnosů a struktuře peněžních toků daného dluhopisu. Jak výrazně se změnily tržní podmínky, ukazuje přímé srovnání dvou desetiletých německých státních dluhopisů.
Státní dluhopis nově emitovaný v červnu 2021 se splatností v srpnu 2031 měl kupón 0 % a byl vydán s výnosem -0,19 %. Prakticky celá hodnota dluhopisu tedy spočívala ve splacení na konci doby splatnosti. Z tohoto důvodu její kurz obzvláště citlivě reagoval na změny tržních úrokových sazeb. Jako dluhopis s nulovým kupónem činila její modifikovaná durace při emisi přibližně deset let.
Naproti tomu nejnovější desetiletá emise federálních dluhopisů z července 2026 se splatností v srpnu 2036 nabízí kupón ve výši 3,0 %. Investoři tak již během doby splatnosti pravidelně dostávají zpět část svých peněz. Zjednodušeně řečeno to zkracuje průměrnou dobu, za kterou investoři získají zpět investované prostředky – a tím se snižuje takzvaná durace. Při současné úrovni výnosů kolem 3,5 % činí jejich modifikovaná durace přibližně 8,4 roku.
Investoři tedy dnes nejenže získávají výrazně vyšší průběžný výnos, ale citlivost nově emitovaného desetiletého federálního dluhopisu na úrokové sazby je zároveň znatelně nižší než v období nulových úrokových sazeb.
Upozornění: Vývoj hodnoty v minulosti není spolehlivým ukazatelem budoucího vývoje.
Za třetí: Počáteční výnos je silným ukazatelem střednědobých výnosů
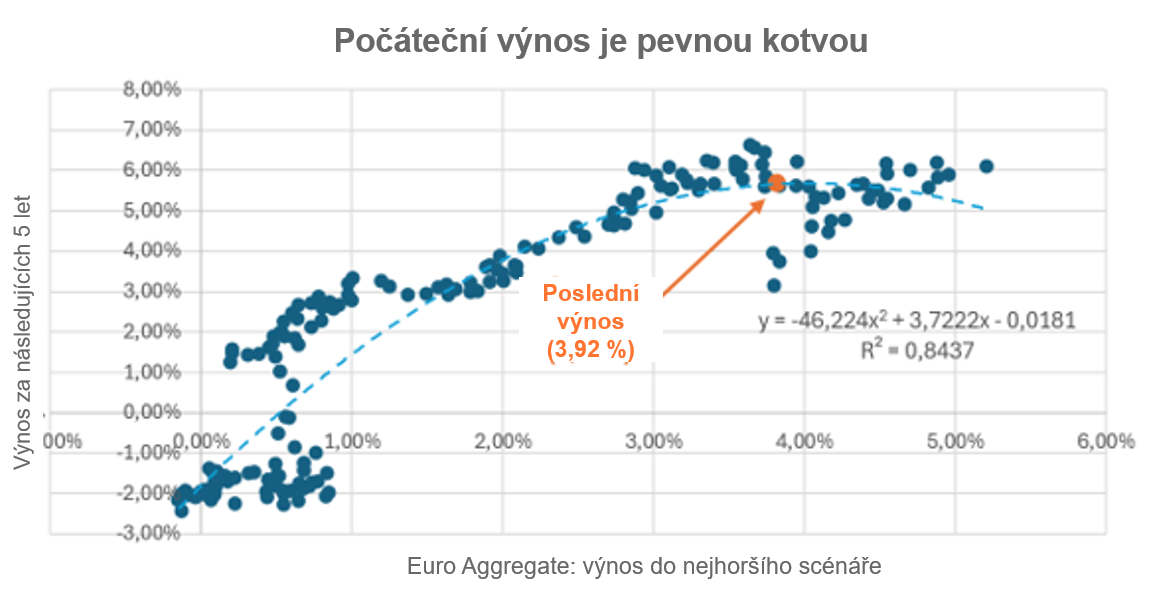
U kvalitních dluhopisů historicky počáteční výnos vysvětluje velkou část anualizovaného pětiletého výnosu. Nejedná se ani tak o krátkodobou prognózu, jako spíše o důsledek matematiky dluhopisů: Investoři dostávají průběžné výplaty kupónů, mohou je znovu investovat a na konci splatnosti je dluhopis zpravidla splacen v plné výši. To zajišťuje, že úroveň počátečního výnosu určuje v delším časovém horizontu podstatnou část celkového výnosu.
A proto je rok 2022 s dnešní situací srovnatelný jen do určité míry. Rok 2022 nebyl důkazem toho, že dluhopisy již nefungují – šlo o vyřešení této anomálie. Nominální výnos se pohyboval téměř na nule, reálný výnos hluboko v záporných hodnotách a prémii za splatnost bylo nutné znovu vybudovat z ničeho.
Neexistoval tedy prakticky žádný průběžný výnos, který by mohl zmírnit kurzové ztráty. Portfolium bez výnosové rezervy, které se ocitne v inflačním šoku, je vůči ztrátám bezbranné. Portfolium s výnosem 3,92 % tomu tak není. Druhý rok 2022 je možný – musel by však vycházet ze zcela jiného výchozího bodu, což by výrazně změnilo rozložení výsledků.
Upozornění: Vývoj hodnoty v minulosti není spolehlivým ukazatelem budoucího vývoje.
Kontext více aktiv
A teď k samotné otázce: Jakou roli hraje tato třída aktiv ve smíšeném portfoliu?
Duration představuje podmíněné zajištění – dnes s kladným carry
Často se ozývá námitka, že dluhopisy ztratily svůj diverzifikační účinek. Tato námitka většinou vychází ze dvou chyb v měření.
První chybou je průměrná korelace. Dluhopisy jsou obecně považovány za relativně bezpečný přístav a jsou méně náchylné k výkyvům než akcie. Nástroj pro zajištění by se tedy neměl posuzovat podle toho, jak se chová v průměru za všech okolností, ale podle toho, jak se chová, když skutečně dojde k rizikové události. Historicky neexistuje mezi evropskými státními dluhopisy a akciemi prakticky žádná souvislost v čtvrtletích, kdy akcie vykazují zisky. Ve čtvrtletích, kdy akcie zaznamenávají ztráty vyšší než 5 %, se však tento vztah výrazně obrací do záporných hodnot. Pokud tedy akcie výrazně klesají, dluhopisy přispívají ke stabilizaci.
Upozornění: Vývoj hodnoty v minulosti není spolehlivým ukazatelem budoucího vývoje.
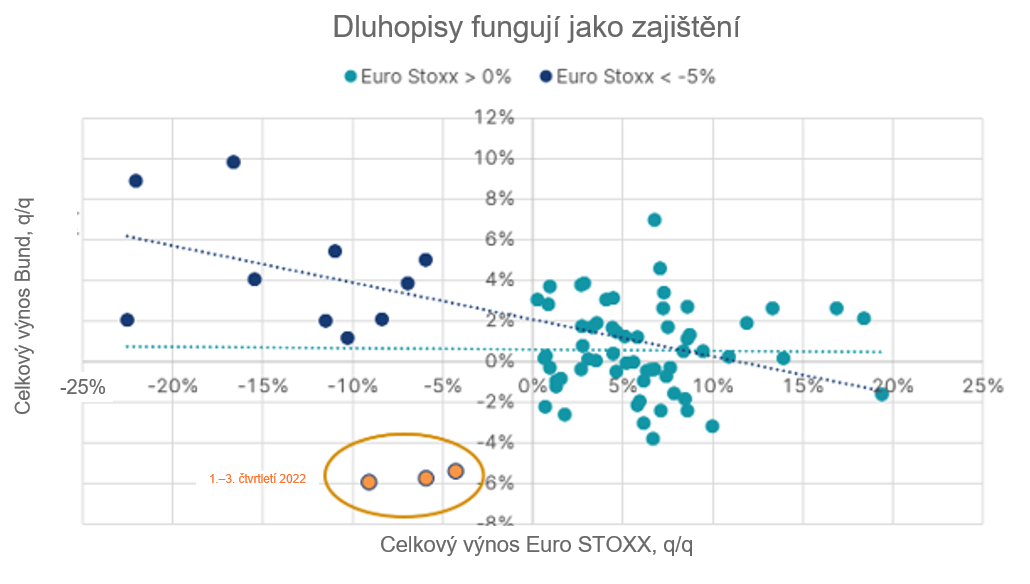
Je také pravda, že tato ochrana je podmíněná – stabilizační funkce dluhopisů nefunguje vždy. Durace chrání před šoky v oblasti růstu a měnové politiky, protože v takových situacích klesají očekávané úrokové sazby. Nechrání však před šoky na straně nabídky a inflace. Přesně to se stalo v roce 2022. To však neznamená, že dluhopisy jako zajištění již v zásadě nefungují – znamená to pouze, že proti určitým rizikům chrání lépe než proti jiným.
Druhou chybou je zaměňování dluhopisů s durací. Kdo investuje do širokého dluhopisového indexu, nese také úvěrové riziko – podnikové dluhopisy jsou rizikovým aktivem. Výnos dluhopisu s ratingem „investment grade“ v eurech se skládá ze složky státního dluhopisu a složky spreadu – tedy z úrovně výnosu státních dluhopisů a přirážky příslušných podnikových dluhopisů k této úrovni. První z nich pomáhá, když růst slábne; druhá se naopak právě v takovém případě rozšiřuje.
V případě Evropy přichází ještě jedna jemná nuance: euro-durace není homogenní. Durace německých státních dluhopisů (Bund) je v Evropě (zatím) nejčistším představitelem tohoto zajištění proti růstu a dezinflaci. Státní dluhopisy jiných zemí eurozóny se slabším ratingem obsahují spreadovou složku, která se v prostředí „risk-off“ rozšiřuje, a v období napětí se samy chovají jako riziková aktiva. Kdo v Evropě hovoří o duraci jako o zajištění, má na mysli státní dluhopisy klíčových zemí. Pro výpočet výnosu německých státních dluhopisů byl použit index BCEG9T.
Další námitka si zaslouží seriózní odpověď: Pokud vyšší rozpočtové schodky a rostoucí objem emisí strukturálně zvyšují úroveň výnosů, mohou dluhopisy v příštím hospodářském poklesu vůbec ještě přinášet výnosy? Odpověď rozlišuje dvě roviny. Strukturální síly zvyšují úroveň výnosů a prémii za splatnost; nezabraňují však cyklickým výkyvům v období recese.
V USA se schodky od sedmdesátých let až do roku 1983 neustále prohlubovaly – státní dluhopisy přesto v období hospodářského poklesu v letech 1980 a 1981/82 přinášely atraktivní výnosy očištěné o riziko, protože dominovala recese, dezinflace a očekávání klesajících úrokových sazeb. Obě skutečnosti mohou platit současně: vyšší průměrné výnosy v průběhu desetiletí a výrazně klesající výnosy v období recese.
A právě v tom spočívá zásadní změna oproti období nulových úrokových sazeb: Hedge dnes opět vykazuje kladný carry. Během období nulových úrokových sazeb bylo udržování durace spojeno s negativním aktuálním výnosem a očekávaným reálným výnosem pod nulou. Investoři tak akceptovali průběžné oportunitní náklady, aby se zajistili proti šokům v oblasti růstu a měnové politiky. Dnes je výchozí situace jiná: durace německých státních dluhopisů při úrovni výnosů kolem 3,5 % opět nabízí kladný průběžný výnos. To sice nezaručuje kladný celkový výnos, vytváří však rezervu proti mírnému růstu úrokových sazeb. Pro sestavení portfolia to představuje kvalitativní rozdíl: zajištění s negativním carry je nákladné, pokud je třeba dlouho čekat na návratnost vkladu. Zajištění s pozitivním carry lze v portfoliu udržovat dlouhodobě podstatně snáze.
Akcie jsou relativně drahé – a rezerva se tenčí
Druhá část argumentu se týká druhé strany portfolia.
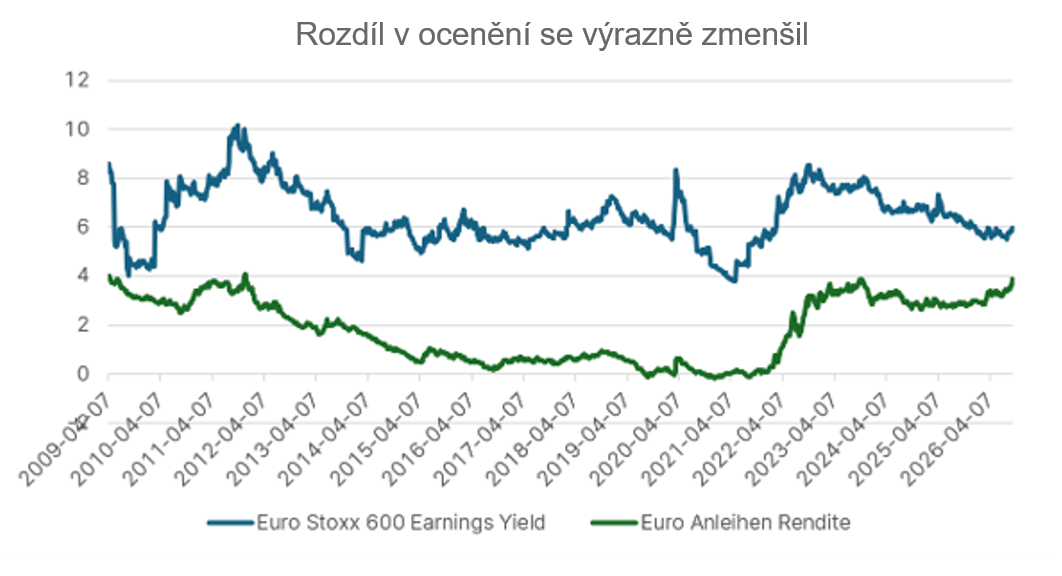
Porovnáme-li výnos z zisku evropských akcií (5,9 % na základě očekávaných zisků za dvanáct měsíců v indexu STOXX Europe 600) s výnosem indexu Euro Aggregate (3,92 %), zůstává relativní rozdíl v ocenění ve výši přibližně 2 %. U globálně zaměřeného akciového portfolia, jehož váha je fakticky určována americkými tituly, dopadá srovnání ještě nepříznivěji: na americkém trhu se rozdíl zmenšil na 0 bazických bodů.
Nejde o to, že akcie budou klesat. Jde o to, že bezpečnostní rezerva se ztenčila. Investoři do akcií mohou přijít o peníze dvěma způsoby: buď v důsledku přehodnocení – kdy se zníží násobek, aniž by se změnily zisky, nebo v důsledku zpomalení růstu, které zasáhne samotné zisky. Obě tato rizika nese investor v plné výši. Výnos z zisků evropských akcií tak v současné době převyšuje výnos indexu Euro Aggregate pouze o zhruba dva procentní body.
Upozornění: Vezměte na vědomí příležitosti a rizika spojené s investováním do cenných papírů. Výkonnost v minulosti není spolehlivým ukazatelem budoucího vývoje.
Závěr: Cenné papíry s pevným výnosem jsou opět nedílnou součástí
Tvrzení rozhodně nezní, že dluhopisy překonají akcie. Tvrdí se, že dluhopisy opět plní dvě funkce současně, o které přišly na celé desetiletí: v době, kdy je svět v dobré kondici, poskytují dostatečný a předvídatelný výnos – a v době, kdy se situace zhorší, když dojde k poklesu růstu a změně měnové politiky, slouží jako ochrana pro akciovou část portfolia. Výnos z hvězdných titulů zajišťuje průběžný výnos a zároveň vytváří rezervu, která usnadňuje dlouhodobé držení durace v portfoliu jako zajišťovacího nástroje.
Složení portfolií však tuto změnu trendu zatím nezohlednilo. Podíl akcií v institucionálních i soukromých portfoliích se pohybuje blízko historických maxim, a to má pochopitelný důvod: Kdo byl po mnoho let konfrontován se stále nižšími a občas i zápornými výnosy dluhopisů a v roce 2022 zažil jeden z nejtěžších propadů širokých dluhopisových indexů za poslední desetiletí, ten nezmění své chování kvůli pár bazickým bodům. Sestavení portfolia by se však mělo řídit aktuálním režimem, ve kterém se nacházíme, a ne tím, ve kterém jsme vyrůstali.
Dluhopisy opět přinášejí výnos. Nejedná se o prognózu, ale o charakteristiku výchozí situace – a výchozí situace jsou to jediné, co v tomto oboru skutečně známe.
Disclaimer
Tento materiál je marketingovou komunikací a nepředstavuje investiční doporučení ani investiční poradenství podle příslušných právních předpisů.
Uvedené informace mají pouze informativní charakter a nepředstavují závaznou nabídku.
Hodnota investičních nástrojů může stoupat i klesat a investor nemusí obdržet zpět původně investovanou částku.
Minulá výkonnost není spolehlivým ukazatelem budoucí výkonnosti.
Před investičním rozhodnutím se seznamte se statutem fondu a sdělením klíčových informací (KID).
Důležité právní upozornění
Toto je reklamní sdělení. Není-li uvedeno jinak, zdrojem údajů je společnost Erste Asset Management GmbH. Komunikačním jazykem prodejních míst je němčina a komunikačním jazykem správcovské společnosti je navíc také angličtina.
Prospekt pro fondy OGAW (včetně jeho případných změn) je vypracován a zveřejněn v souladu s ustanoveními zákona InvFG 2011 v platném znění. Pro alternativní investiční fondy (AIF) spravované společností Erste Asset Management GmbH jsou v souladu s ustanoveními zákona AIFMG ve spojení se zákonem InvFG 2011 vypracovány „Informace pro investory podle § 21 AIFMG“.
Prospekt, „Informace pro investory podle § 21 AIFMG“ a základní informační list jsou v aktuálně platném znění k dispozici na domovské stránce www.erste-am.com v sekci Povinné zveřejnění a jsou zájemcům o investici bezplatně k dispozici v sídle příslušné správcovské společnosti i v sídle příslušné depozitní banky. Přesné datum posledního zveřejnění prospektu, jazyky, v nichž jsou k dispozici prospekt, „Informace pro investory podle § 21 AIFMG“ a základní informační list, jakož i případná další místa, kde lze tyto dokumenty získat, jsou uvedeny na webových stránkách www.erste-am.com. Souhrn práv investorů je k dispozici v němčině a angličtině na webových stránkách www.erste-am.com/investor-rights a lze jej získat také u správcovské společnosti.
Správcovská společnost může s ohledem na regulační požadavky rozhodnout o zrušení opatření, která přijala pro prodej podílových listů v zahraničí.
Upozornění: Chystáte se zakoupit produkt, který může být obtížně srozumitelný. Než se rozhodnete pro investici, doporučujeme vám přečíst si zmíněné dokumenty fondu. Tyto dokumenty můžete kromě výše uvedených míst získat bezplatně také v sídle zprostředkující spořitelny a v Erste Bank der oesterreichischen Sparkassen AG. Dokumenty si můžete také stáhnout v elektronické podobě na adrese www.erste-am.com.
Naše analýzy a závěry mají obecný charakter a nezohledňují individuální charakteristiky našich investorů, pokud jde o výnos, daňovou situaci, zkušenosti a znalosti, investiční cíl, finanční poměry, schopnost nést ztráty nebo toleranci k riziku. Vývoj hodnoty v minulosti neumožňuje vyvodit spolehlivé závěry o budoucím vývoji fondu.
Upozornění: Investice do cenných papírů s sebou kromě popsaných příležitostí nese také rizika. Hodnota podílových listů a jejich výnosy mohou jak stoupat, tak klesat. Také změny směnných kurzů mohou hodnotu investice ovlivnit jak pozitivně, tak negativně. Existuje proto možnost, že při zpětném odkupu svých podílů obdržíte méně než původně investovanou částku. Osoby, které mají zájem o nákup podílů v investičních fondech, by si před případnou investicí měly přečíst aktuální prospekt(y) nebo „Informace pro investory podle § 21 AIFMG“, zejména v nich obsažené upozornění na rizika. Je-li měnou fondu jiná měna než domácí měna investora, mohou změny příslušného směnného kurzu pozitivně či negativně ovlivnit hodnotu investice i výši nákladů vznikajících ve fondu – přepočítaných na domácí měnu.
Tento finanční produkt nesmíme přímo ani nepřímo nabízet, prodávat, přeprodávat ani dodávat fyzickým či právnickým osobám, které mají bydliště nebo sídlo společnosti v zemi, kde je to zákonem zakázáno. V takovém případě nesmíme poskytovat ani žádné informace o produktu.
Informace o omezeních prodeje fondu americkým nebo ruským státním příslušníkům naleznete v příslušných poznámkách v prospektu nebo v „Informacích pro investory podle § 21 AIFMG“.
Toto sdělení výslovně nepředstavuje investiční doporučení, nýbrž pouze odráží aktuální názor trhu. Toto sdělení tedy nenahrazuje investiční poradenství.
Tento dokument nepředstavuje prodejní činnost správcovské společnosti a nesmí být proto chápán jako nabídka k nákupu nebo prodeji finančních či investičních nástrojů.
Společnost Erste Asset Management GmbH je propojena s Erste Bank a rakouskými spořitelnami.
Vezměte prosím na vědomí také „Informace o nás a našich službách v oblasti cenných papírů“ vaší bankovní instituce.
Více k tématu
Francie – „C’est la vie“ nebo už „Rien ne va plus“?
Rostoucí výnosy francouzských státních dluhopisů upoutaly pozornost kapitálových trhů na Francii. Vysoké rozpočtové schodky, rostoucí státní dluh, politická nejistota a nedostatek reforem vyvolávají nervozitu. Jak velká jsou však tato rizika ve skutečnosti – a mohly by vyšší výnosy pro investory představovat také příležitosti?