
Na kapitálových trzích se téměř žádný jiný měsíc netěší takové obavě jako září. Zatímco květen si alespoň získává proslulou pozornost díky rčení „Prodej v květnu a odejdi“, září si ve statistikách vysloužilo obzvláště špatnou pověst: v závislosti na indexu a uvažovaném časovém období se řadí mezi historicky nejslabší měsíce roku na akciovém trhu.
Nicméně ani výrazná historická statistika neposkytuje spolehlivou prognózu. „Zářijový efekt“ je zajímavou kapitolou v historii trhů – není však spolehlivým signálem pro krátkodobé řízení portfolia.
Co ukazují čísla
U indexu S&P 500 je trend v dlouhodobém horizontu pozoruhodný. Od roku 1928 tento široký americký akciový index v září v průměru ztratil přibližně jedno procento. V závislosti na zdroji dat se průměrný zářijový výnos pohybuje v rozmezí přibližně -0,7 % až -1,2 %. Žádný jiný měsíc nevykázal v této dlouhé časové řadě záporný průměrný výnos.
Zřetelný sezónní vzorec lze pozorovat i u indexu DAX. Vědecká analýza údajů z let 1959 až 1999 dospěla k závěru, že výkonnost v září byla podprůměrná a v průměru záporná. Tento závěr zůstal platný i při různých empirických specifikacích.
Nedávná analýza 38 zářijových měsíců od roku 1988 u indexů DAX, S&P 500 a Nasdaq 100 tento obraz potvrzuje, ale odhaluje také některé důležité nuance.
Poznámka: Investice do cenných papírů s sebou nese výhody i rizika. Minulé výnosy nejsou spolehlivým ukazatelem budoucích výnosů.
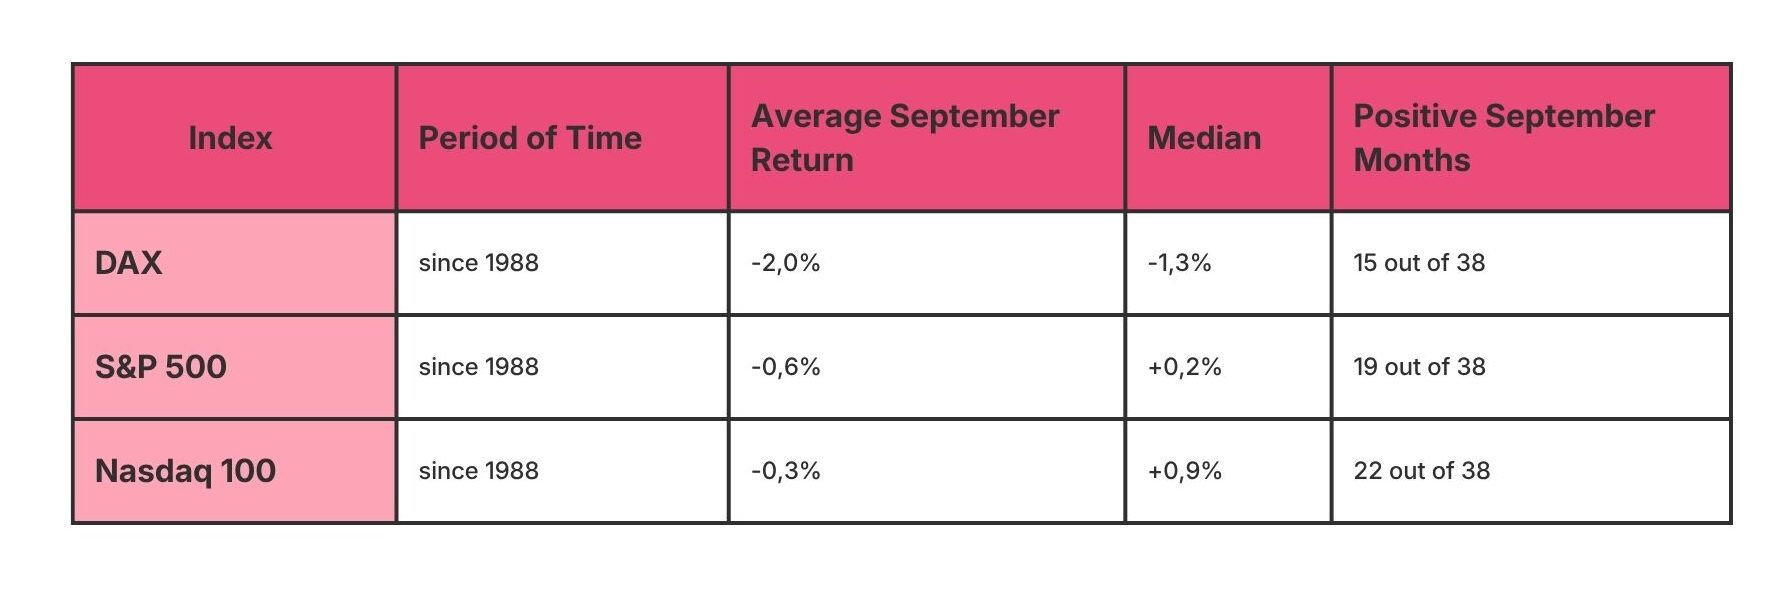
Rozdíl mezi průměrem a mediánem je obzvláště výmluvný. U indexů S&P 500 a Nasdaq 100 je medián mírně kladný. Typický výsledek září tedy zdaleka nemusel být nutně slabý. Spíše jednotlivé obzvláště negativní měsíce mohou stlačit dlouhodobý průměr dolů.
V tomto vzorku se index Nasdaq 100 ukázal jako méně zranitelný než indexy DAX a S&P 500. To však neznamená, že technologické akcie jsou zásadně imunní vůči sezónnímu oslabení.
Pohled na Evropu
Index EURO STOXX 50, který sleduje největší veřejně obchodované společnosti v eurozóně, rovněž vykazuje v září slabý sezónní vývoj. Podle analýzy za posledních 30 let ztratil tento index v září v průměru 1,56 %. V 15 z 30 analyzovaných let uzavřel měsíc v záporných číslech. V této časové řadě byl srpen ve skutečnosti o vlásek nejslabším měsícem s průměrnou ztrátou -1,59 %.
Různá časová období přinášejí odlišné údaje, ale potvrzují základní trend. Analýza zahrnující jiné dlouhodobé období zjistila v září průměrný pokles o 2,13 % a klasifikovala jej jako nejslabší měsíc pro index EURO STOXX 50. Následoval říjen s průměrným výnosem 2,82 %, což je statisticky významný, ale pro obchodní účely stejně nespolehlivý protipól.
Tyto rozdíly nepředstavují chybu ve statistikách, nýbrž jsou součástí jejich správné interpretace. I malé změny v počátečním a koncovém období, v použité variantě indexu nebo ve způsobu výpočtu mohou výrazně ovlivnit sezónní průměry.
Proč zrovna září?
Dodnes neexistuje vědecky přesvědčivé vysvětlení. Diskutuje se o několika hypotézách:
- Úpravy portfolia před koncem čtvrtletí: Po obvykle klidnějším létě se mnoho účastníků trhu vrací z dovolené. To vede k nárůstu obchodní aktivity a likvidity, jakož i k větší ochotě realizovat rozhodnutí, která byla dříve odložena.
- Návrat z letní přestávky: Jak se chýlí ke konci klidnější letní měsíce, které jsou často spojeny s nižšími tržbami, oživuje se obchodní aktivita i likvidita. Na trh se pak mohou dostat rozhodnutí o prodeji či přerozdělení portfolia, která byla dosud odložena.
- Psychologie a očekávání: Tento jev je dobře známý. Může to vést k tomu, že negativní zprávy budou v září vnímány obzvláště silně, což posílí opatrné chování investorů.
- Historické události: Významné krizové okamžiky, jako například teroristické útoky z 11. září 2001, eskalace finanční krize v září 2008 nebo nepokoje v Číně v roce 2015, se vryly do kolektivní paměti trhů.
Jedná se o pravděpodobná vysvětlení, nikoli o prokázanou příčinnou souvislost. Trhy neklesají jen proto, že je září. Reagují na stav ekonomiky, inflaci, úrokové sazby, zisky firem, tržní ocenění a geopolitická rizika.
Září 2026: Dobrá zkouška reality
Tento měsíc již ukazuje, jak opatrní bychom měli být při interpretaci sezónních trendů. Index S&P 500 měl 1. září slabý start a klesl o 0,71 % na 7 631,47 bodů. Rostoucí výnosy, vyšší ceny ropy a geopolitická rizika zatížily náladu na trhu.
Trh se však již v následujících obchodních dnech obrátil. Poté, co člen Rady Fedu Christopher Waller naznačil, že by byl ochoten ponechat úrokové sazby beze změny, pokud by se potvrdilo zmírnění cenových tlaků, obavy ze zvyšování úrokových sazeb ustoupily. 3. září index S&P 500 vzrostl o 1,06 % na 7 747,71 bodu. Díky tomu se index již po několika obchodních dnech vrátil nad úroveň, na které se nacházel na začátku měsíce.
To není důkaz proti „záříjovému efektu“. Je to však jasný příklad jeho omezení: Kalendář může poskytnout historický kontext. Skutečný vývoj cen je však určován aktuálními očekáváními ohledně úrokových sazeb, inflace, hospodářského růstu a zisků podniků.
I z technického hlediska byla výchozí situace méně křehká, než by naznačovaly zářijové statistiky. Po silném srpnu a obchodování poblíž rekordních maxim vstoupil index S&P 500 do měsíce nad svým 200denním klouzavým průměrem. Historická analýza ukazuje, že září bývá slabší, pokud index začíná měsíc pod touto dlouhodobou trendovou úrovní.
Co si z toho mohou investoři vzít
„Záříjový efekt“ je zajímavým příkladem toho, jak na sebe vzájemně působí tržní psychologie, statistika a historická paměť. Může být podnětem k tomu, abychom se na současnou rizikovou situaci podívali s větší pozorností. Jako jediný základ pro investiční rozhodnutí však není vhodný.
Investoři, kteří opouštějí akciový trh pouze kvůli slabému kalendářnímu měsíci, riskují, že přijdou o oživení trhu a dlouhodobou výkonnost. To platí zejména proto, že pozitivní vývoj v září není zdaleka výjimečný a cenové pohyby jsou často ovlivňovány jednotlivými zprávami nebo změnami v očekáváních ohledně úrokových sazeb.
Pro dlouhodobé investory jsou důležitější jiné otázky:
- Odpovídá rozložení akciových investic vaší toleranci rizika a investičnímu horizontu?
- Je portfolio dostatečně diverzifikované napříč regiony, odvětvími a třídami aktiv?
- Existuje jasná strategie pro období vyšší volatility?
- Je portfolio pravidelně přezkoumáváno, aniž by se reagovalo na krátkodobé zprávy z médií?
Rozumnější reakcí na kolísavý měsíc na trhu tedy není automatické načasování obchodů, ale spíše přehodnocení vlastního strategického postavení.
Závěr
Špatná pověst září není zcela neopodstatněná. Dlouhodobá data ukazují, že mnoho akciových indexů má v průměru tendenci vykazovat slabší výkonnost než v jiných měsících. To však neposkytuje spolehlivou prognózu pro aktuální měsíc září, natož aby ospravedlnilo paušální rozhodnutí prodat.
Pro investory proto platí i nadále nejdůležitější zásada: Dlouhodobý, široce diverzifikovaný investiční přístup a rizikový profil přizpůsobený osobní situaci jsou odolnější než snaha obchodovat na základě kalendářních efektů.
„Zářijový efekt“ je zajímavým jevem v historii akciových trhů. Pro dlouhodobé investory slouží především jako připomínka, aby nezaměňovali historické vzorce za spolehlivé prognózy.
Poznámka k srovnatelnosti: V německy mluvících zemích se index DAX obvykle uvádí jako výnosový index a zahrnuje reinvestované dividendy. Index S&P 500 se často považuje za cenový index. Historické výnosy jednotlivých indexů jsou proto přímo srovnatelné pouze v omezené míře.
Disclaimer
Tento materiál je marketingovou komunikací a nepředstavuje investiční doporučení ani investiční poradenství podle příslušných právních předpisů.
Uvedené informace mají pouze informativní charakter a nepředstavují závaznou nabídku.
Hodnota investičních nástrojů může stoupat i klesat a investor nemusí obdržet zpět původně investovanou částku.
Minulá výkonnost není spolehlivým ukazatelem budoucí výkonnosti.
Před investičním rozhodnutím se seznamte se statutem fondu a sdělením klíčových informací (KID).
Důležité právní upozornění
Toto je reklamní sdělení. Není-li uvedeno jinak, zdrojem údajů je společnost Erste Asset Management GmbH. Komunikačním jazykem prodejních míst je němčina a komunikačním jazykem správcovské společnosti je navíc také angličtina.
Prospekt pro fondy OGAW (včetně jeho případných změn) je vypracován a zveřejněn v souladu s ustanoveními zákona InvFG 2011 v platném znění. Pro alternativní investiční fondy (AIF) spravované společností Erste Asset Management GmbH jsou v souladu s ustanoveními zákona AIFMG ve spojení se zákonem InvFG 2011 vypracovány „Informace pro investory podle § 21 AIFMG“.
Prospekt, „Informace pro investory podle § 21 AIFMG“ a základní informační list jsou v aktuálně platném znění k dispozici na domovské stránce www.erste-am.com v sekci Povinné zveřejnění a jsou zájemcům o investici bezplatně k dispozici v sídle příslušné správcovské společnosti i v sídle příslušné depozitní banky. Přesné datum posledního zveřejnění prospektu, jazyky, v nichž jsou k dispozici prospekt, „Informace pro investory podle § 21 AIFMG“ a základní informační list, jakož i případná další místa, kde lze tyto dokumenty získat, jsou uvedeny na webových stránkách www.erste-am.com. Souhrn práv investorů je k dispozici v němčině a angličtině na webových stránkách www.erste-am.com/investor-rights a lze jej získat také u správcovské společnosti.
Správcovská společnost může s ohledem na regulační požadavky rozhodnout o zrušení opatření, která přijala pro prodej podílových listů v zahraničí.
Upozornění: Chystáte se zakoupit produkt, který může být obtížně srozumitelný. Než se rozhodnete pro investici, doporučujeme vám přečíst si zmíněné dokumenty fondu. Tyto dokumenty můžete kromě výše uvedených míst získat bezplatně také v sídle zprostředkující spořitelny a v Erste Bank der oesterreichischen Sparkassen AG. Dokumenty si můžete také stáhnout v elektronické podobě na adrese www.erste-am.com.
Naše analýzy a závěry mají obecný charakter a nezohledňují individuální charakteristiky našich investorů, pokud jde o výnos, daňovou situaci, zkušenosti a znalosti, investiční cíl, finanční poměry, schopnost nést ztráty nebo toleranci k riziku. Vývoj hodnoty v minulosti neumožňuje vyvodit spolehlivé závěry o budoucím vývoji fondu.
Upozornění: Investice do cenných papírů s sebou kromě popsaných příležitostí nese také rizika. Hodnota podílových listů a jejich výnosy mohou jak stoupat, tak klesat. Také změny směnných kurzů mohou hodnotu investice ovlivnit jak pozitivně, tak negativně. Existuje proto možnost, že při zpětném odkupu svých podílů obdržíte méně než původně investovanou částku. Osoby, které mají zájem o nákup podílů v investičních fondech, by si před případnou investicí měly přečíst aktuální prospekt(y) nebo „Informace pro investory podle § 21 AIFMG“, zejména v nich obsažené upozornění na rizika. Je-li měnou fondu jiná měna než domácí měna investora, mohou změny příslušného směnného kurzu pozitivně či negativně ovlivnit hodnotu investice i výši nákladů vznikajících ve fondu – přepočítaných na domácí měnu.
Tento finanční produkt nesmíme přímo ani nepřímo nabízet, prodávat, přeprodávat ani dodávat fyzickým či právnickým osobám, které mají bydliště nebo sídlo společnosti v zemi, kde je to zákonem zakázáno. V takovém případě nesmíme poskytovat ani žádné informace o produktu.
Informace o omezeních prodeje fondu americkým nebo ruským státním příslušníkům naleznete v příslušných poznámkách v prospektu nebo v „Informacích pro investory podle § 21 AIFMG“.
Toto sdělení výslovně nepředstavuje investiční doporučení, nýbrž pouze odráží aktuální názor trhu. Toto sdělení tedy nenahrazuje investiční poradenství.
Tento dokument nepředstavuje prodejní činnost správcovské společnosti a nesmí být proto chápán jako nabídka k nákupu nebo prodeji finančních či investičních nástrojů.
Společnost Erste Asset Management GmbH je propojena s Erste Bank a rakouskými spořitelnami.
Vezměte prosím na vědomí také „Informace o nás a našich službách v oblasti cenných papírů“ vaší bankovní instituce.
Více k tématu

Netflix vs. Paramount: kdo vyhraje cenový souboj?
Boj o převzetí společnosti Warner Bros. Discovery je v centru pozornosti médií: Po oznámení plánované akvizice mediální skupiny společností Netflix reagovala společnost Paramount překvapivou protinabídkou. Kdo zvítězí v boji mezi streamovacími a filmovými společnostmi a co znamená tato válka nabídek pro investory? Více se dozvíte v dnešním příspěvku na blogu.